Banyak direktur keuangan perusahaan skala menengah terjebak ilusi profitabilitas semu saat membaca laporan laba rugi kuartalan. Lonjakan margin laba kotor kerap dirayakan sebagai efisiensi pengadaan, padahal angka tersebut sering kali hanya artefak mekanis dari metode valuasi persediaan yang usang di tengah laju inflasi bahan baku. Ketidakcocokan antara arus fisik barang dan pencatatan nilai buku memicu distorsi nilai persediaan akhir, menciptakan risiko audit, serta membengkakkan kewajiban pajak penghasilan badan tanpa diimbangi ketersediaan kas riil yang memadai.
Ketepatan memilih antara metode FIFO, LIFO, atau rata-rata tertimbang (Average) menentukan akurasi Harga Pokok Penjualan (HPP), kestabilan margin kotor, dan proyeksi arus kas operasional sebelum proses migrasi enterprise resource planning (ERP) dimulai. Evaluasi menyeluruh terhadap dinamika harga rantai pasok, profil likuiditas, dan kepatuhan regulasi perpajakan domestik menjadi landasan mutlak guna mencegah kegagalan konfigurasi modul akuntansi yang memicu biaya rekonsiliasi mahal di kemudian hari.
Mari bedah mekanika matematis, kepatuhan fiskal, serta trade-off strategis dari masing-masing metode valuasi inventaris sebelum mengunci parameter basis data ERP perusahaan Anda.
Daftar Isi
- Anatomi Finansial: Mekanika FIFO, LIFO, dan Average Membentuk Laba Kotor
- Dampak Fiskal dan Likuiditas: Kesenjangan Pajak Penghasilan vs Arus Kas Nyata
- Perbandingan Teknis Tiga Metode Valuasi Inventaris
- Strategi Pemilihan Berdasarkan Profil Bisnis dan Kesiapan Arsitektur ERP
- Langkah Terukur Migrasi Metode Valuasi Menuju Otomasi Modul ERP
- Tanya Jawab Strategis (FAQ)
- Referensi & Tautan Berguna
Anatomi Finansial: Mekanika FIFO, LIFO, dan Average Membentuk Laba Kotor

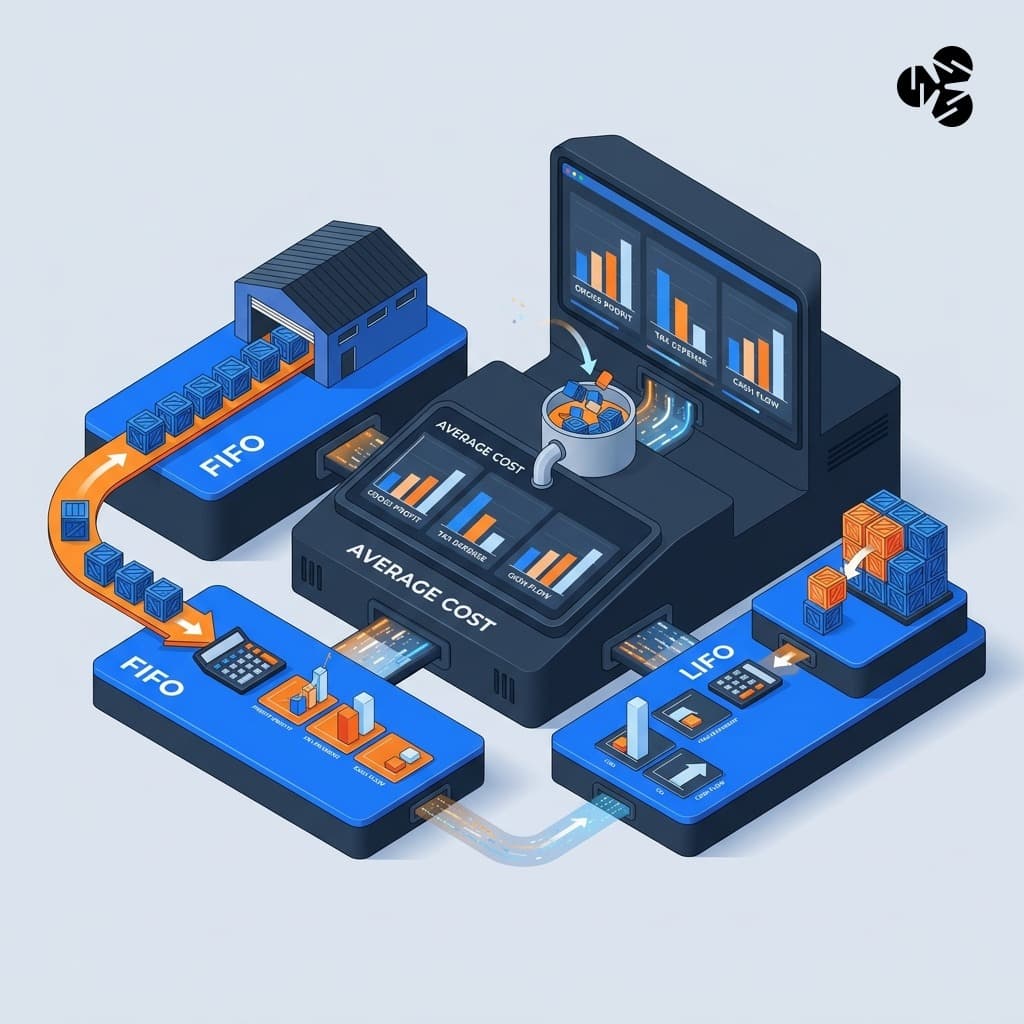
Penetapan nilai stok bukan sekadar urusan administrasi pergudangan, melainkan jantung kalkulasi Harga Pokok Penjualan yang langsung memengaruhi laba kotor. Metode First-In, First-Out (FIFO) mengasumsikan barang yang pertama kali dibeli adalah yang pertama kali dijual atau digunakan dalam proses manufaktur. Dalam kondisi tren harga barang yang meningkat secara konsisten, FIFO membebankan biaya perolehan lama yang lebih murah ke dalam akun HPP. Hasilnya, laba kotor melonjak signifikan di atas kertas karena pendapatan penjualan periode berjalan ditandingkan dengan basis pengeluaran historis yang rendah.
Sebaliknya, Last-In, First-Out (LIFO) membebankan biaya perolehan persediaan paling mutakhir ke dalam HPP periode berjalan. Pada iklim ekonomi inflasioner, LIFO menghasilkan angka HPP yang jauh lebih tinggi dan mendekati biaya penggantian riil (replacement cost). Dampak langsungnya adalah kontraksi margin laba kotor operasional. Namun, nilai persediaan akhir yang tersisa di neraca mencerminkan angka-angka historis yang sudah tidak relevan dengan kondisi pasar aktual, memicu fenomena under-valuation aset lancar pada buku besar.
Metode Rata-Rata Tertimbang (Weighted Average Cost) mengambil jalur penyeimbang dengan menghitung ulang biaya perolehan setiap kali ada mutasi penerimaan barang baru, atau secara periodik di akhir siklus buku. Formula ini membagi total biaya barang yang tersedia untuk dijual dengan total kuantitas unit. Fluktuasi harga bahan baku yang liar berhasil diredam secara proporsional, menghasilkan angka margin kotor yang relatif stabil dan tidak terombang-ambing oleh lonjakan harga jangka pendek yang ekstrem.
Dampak Fiskal dan Likuiditas: Kesenjangan Pajak Penghasilan vs Arus Kas Nyata
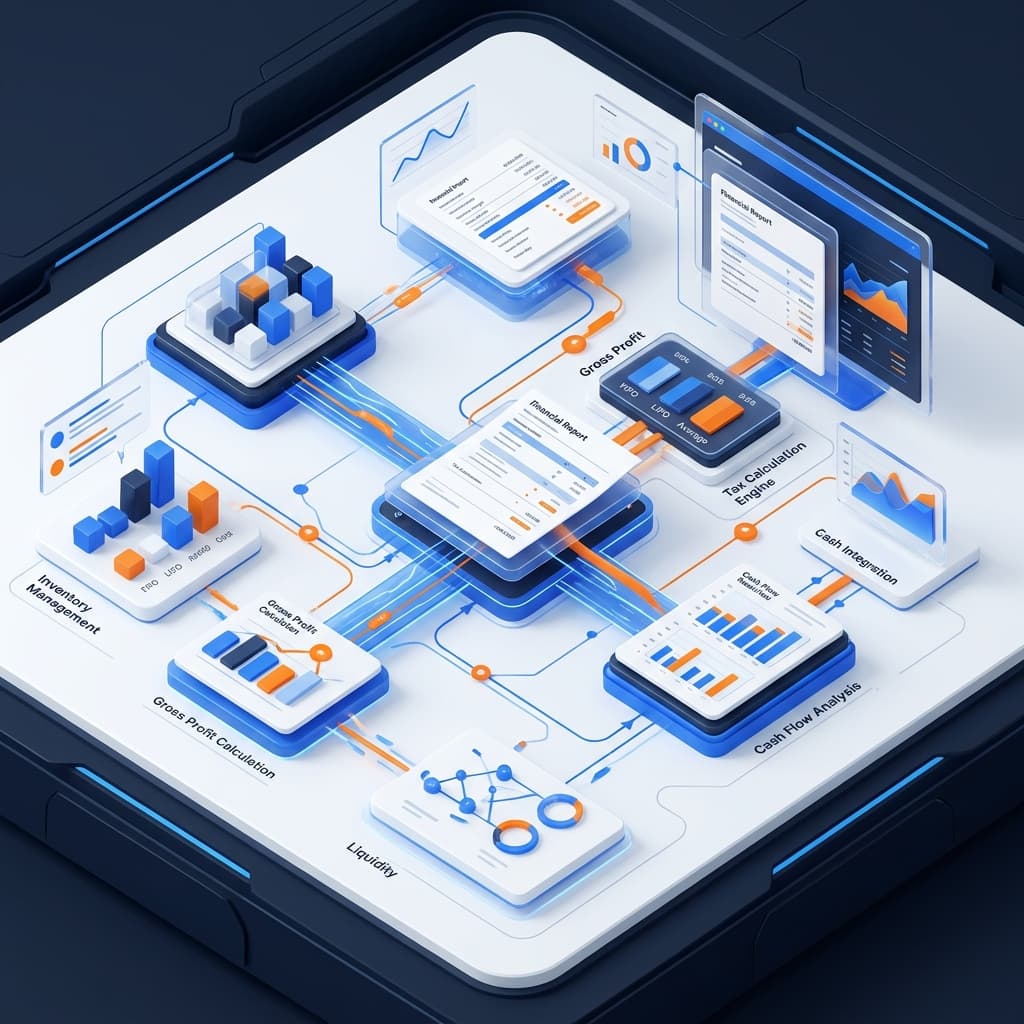
Pilihan metode valuasi menentukan besaran Penghasilan Kena Pajak (PKP) perusahaan secara langsung. Saat entitas bisnis skala menengah mengadopsi FIFO di tengah inflasi pengadaan, laba bruto yang tinggi secara otomatis mendongkrak laba sebelum pajak (EBT). Hal ini memicu kewajiban pembayaran Pajak Penghasilan (PPh) Badan yang jauh lebih besar. Kesenjangan timbul ketika modal kerja perusahaan justru tergerus oleh pembayaran pajak atas laba yang belum sepenuhnya terealisasi dalam bentuk uang tunai di rekening bank.
LIFO kerap diincar di yurisdiksi internasional tertentu demi tujuan penangguhan beban pajak (tax deferral). HPP yang tinggi menghasilkan laba kena pajak yang lebih rendah, sehingga menghemat pengeluaran kas untuk otoritas pajak. Dana kas yang terselamatkan tersebut dapat diputar kembali untuk mendanai pembelian persediaan dengan harga baru. Sayangnya, dari perspektif hukum perpajakan Indonesia, Pasal 10 ayat (6) Undang-Undang Pajak Penghasilan secara eksplisit melarang penggunaan metode LIFO dan hanya mengakui metode FIFO atau Rata-rata.
Jika manajemen bersikeras menerapkan LIFO untuk pelaporan internal komersial, tim keuangan wajib memikul beban rekonsiliasi fiskal positif setiap akhir tahun pajak. Penerapan dual-metode ini menciptakan friksi tata kelola yang berat, memperbesar potensi koreksi fiskal oleh pemeriksa pajak, dan menguras sumber daya operasional akuntansi yang seharusnya dialokasikan untuk analisis nilai tambah lainnya.
Perbandingan Teknis Tiga Metode Valuasi Inventaris
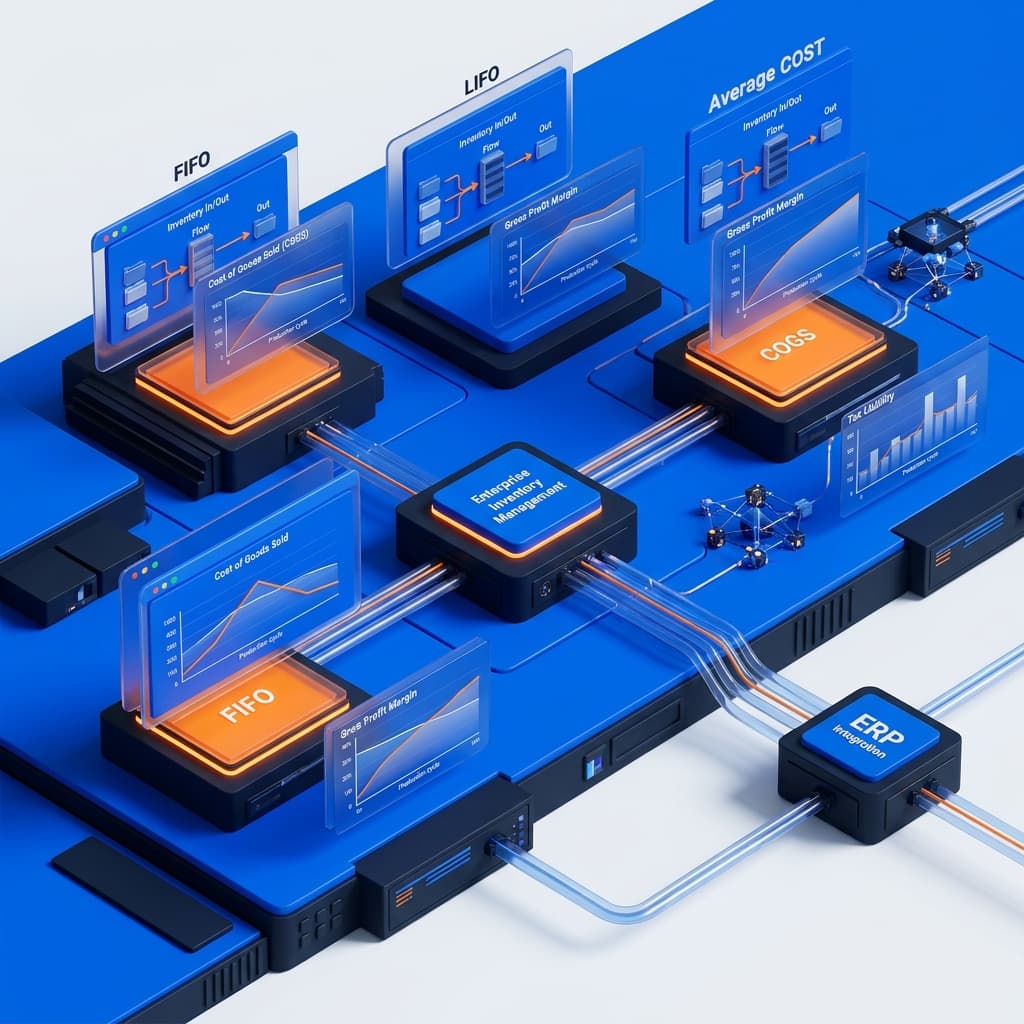
Memahami trade-off dari setiap metode memerlukan komparasi menyeluruh yang mencakup aspek kepatuhan standar, dampak neraca, hingga kompleksitas data yang ditangani tim keuangan.
| Parameter Evaluasi | FIFO (First-In, First-Out) | LIFO (Last-In, First-Out) | Weighted Average Cost |
|---|---|---|---|
| Kepatuhan PSAK / IFRS | Diterima penuh | Dilarang (IAS 2 / PSAK 14) | Diterima penuh |
| Kepatuhan UU PPh Indonesia | Diizinkan (Pasal 10 ayat 6) | Dilarang mutlak | Diizinkan (Pasal 10 ayat 6) |
| Margin Laba Saat Inflasi | Tinggi (Overstated) | Rendah (Konservatif) | Moderat / Seimbang |
| Valuasi Persediaan di Neraca | Mencerminkan harga pasar mutakhir | Understated (Biaya historis usang) | Rata-rata tertimbang bergerak |
| Beban Kas Pajak (Inflasi) | Paling tinggi | Paling rendah | Tingkat moderat |
| Kompleksitas Komputasi ERP | Tinggi (Pelacakan per layer/lot) | Sangat tinggi (Rekonsiliasi ganda) | Sedang (Floating formula) |
Perbedaan karakteristik di atas menggarisbawahi bahwa efisiensi inventaris bukan sekadar memilih angka laba yang tampak menarik bagi pemegang saham, melainkan memastikan kelangsungan modal kerja melalui kepatuhan regulasi yang solid.
Strategi Pemilihan Berdasarkan Profil Bisnis dan Kesiapan Arsitektur ERP

Penetapan metode valuasi sebelum implementasi ERP modern adalah keputusan arsitektural yang bersifat irreversible tanpa rekonfigurasi mahal. Perusahaan skala menengah yang bergerak di sektor manufaktur makanan, farmasi, atau barang konsumsi cepat saji (FMCG) dengan masa kedaluwarsa ketat memiliki keselarasan natural dengan metode FIFO. Pelacakan batch dan nomor lot pada modul logistik ERP akan mencerminkan aliran fisik sebenarnya, menjaga keakuratan valuasi persediaan di neraca tetap relevan dengan harga pengadaan terakhir.
Sementara itu, distributor barang teknik, bahan bangunan, komoditas curah, atau perakitan elektronik dengan fluktuasi ribuan SKU komponen kecil akan menghadapi beban beban komputasi besar jika melacak lot biaya secara individual. Dalam kasus ini, metode Weighted Average Cost atau Moving Average menjadi opsi pragmatis. Pendekatan ini memitigasi anomali fluktuasi harga impor, menyederhanakan rekonsiliasi persediaan bulanan, dan memangkas waktu tutup buku operasional secara signifikan.
Standardisasi logika persediaan ini merupakan prasyarat mutlak dalam membangun tata kelola korporasi yang terukur. Tanpa harmonisasi antara kebijakan akuntansi persediaan dan modul ERP, otomasi yang dibangun hanya akan mempercepat penyebaran galat data finansial ke seluruh cabang operasional bisnis.
Fondasi akuntansi pergudangan yang presisi merupakan pilar esensial dalam kerangka kerja Arsitektur Modern Management Usaha: Menghapus Friksi Operasional Skala Menengah Lewat Otomasi Sistem Terintegrasi guna memastikan setiap rupiah modal kerja terlacak secara transparan.
Langkah Terukur Migrasi Metode Valuasi Menuju Otomasi Modul ERP

Transisi menuju sistem otomatisasi berskala enterprise menuntut validasi data awal yang ketat agar integritas buku besar tetap terjaga. Implementasi yang terburu-buru tanpa pembersihan data sering menjadi biang kerok selisih stok yang berkepanjangan.
- Lakukan Stock Opname Fisik Menyeluruh: Bekukan pergerakan inventaris dan validasi kuantitas aktual di seluruh fasilitas gudang sebelum tanggal migrasi saldo awal ke sistem baru.
- Audit Lapisan Biaya Historis (Cost Layers): Telusuri dokumen faktur pembelian vendor untuk memastikan saldo biaya perolehan yang akan dimasukkan ke tabel master data tidak mengandung biaya non-inventaris yang bias.
- Tetapkan Kebijakan Akuntansi Tertulis: Susun standard operating procedure (SOP) mengenai perlakuan landed cost, biaya angkut masuk, serta diskon pembelian agar terpetakan seragam pada GL account ERP.
- Lakukan Simulasi Dry Run Paralel: Jalankan pemrosesan transaksi menggunakan data tiruan selama minimal satu siklus akuntansi bulanan untuk membandingkan varians HPP antara sistem lama dan modul ERP baru.
- Kunci Parameter Modul Inventaris: Nonaktifkan hak akses pengubahan metode valuasi pada tingkat basis data ERP setelah cut-off resmi dijalankan untuk mencegah deviasi metode di tengah tahun fiskal.
Disiplin eksekusi pada tahapan pra-implementasi ini melindungi integritas laporan keuangan dari distorsi margin yang mematikan.
Tanya Jawab Strategis (FAQ)
Mengapa metode LIFO dilarang dalam SAK Indonesia dan regulasi perpajakan domestik?
LIFO dilarang dalam PSAK 14 (adopsi IAS 2) dan Pasal 10 ayat (6) UU PPh karena berpotensi mendistorsi nilai aset di neraca. Dalam kondisi inflasi, LIFO menyajikan persediaan akhir dengan harga perolehan masa lalu yang sangat rendah, sehingga tidak merefleksikan nilai wajar aset lancar entitas. Dari perspektif fiskal, LIFO mengecilkan laba bersih secara artifisial yang berujung pada penurunan penerimaan pajak negara.
Bisakah perusahaan mengganti metode valuasi persediaan di tengah tahun berjalan pada sistem ERP?
Sangat tidak disarankan dan secara standar akuntansi dilarang. Perubahan metode valuasi persediaan di tengah periode berjalan melanggar prinsip konsistensi akuntansi, menimbulkan distorsi komparabilitas laporan keuangan, serta memicu audit fiskal yang ketat dari otoritas pajak. Apabila perubahan harus dilakukan, transisi wajib dieksekusi tepat pada pergantian tahun buku dengan pengungkapan retrospektif penuh di Catatan atas Laporan Keuangan (CALK).
Apakah metode Average selalu menghasilkan margin laba kotor yang lebih aman dibanding FIFO?
Metode Average menghaluskan dampak fluktuasi harga bahan baku yang tidak stabil, sehingga melindungi perusahaan dari lonjakan margin semu (phantom profit) saat inflasi atau penurunan laba tajam saat deflasi. Dari sisi manajemen arus kas, Average memberikan profil kewajiban pajak yang lebih stabil dan prediktif dibandingkan FIFO, meskipun tidak sepenuhnya mencerminkan harga penggantian persediaan paling mutakhir.
Referensi & Tautan Berguna
- Ikatan Akuntan Indonesia (IAI) – Pernyataan Standar Akuntansi Keuangan: https://web.iaiglobal.or.id
- Direktorat Jenderal Pajak – Basis Regulasi Pajak Penghasilan: https://pajak.go.id
- International Accounting Standards Board (IASB) – IFRS Accounting Standards: https://www.ifrs.org