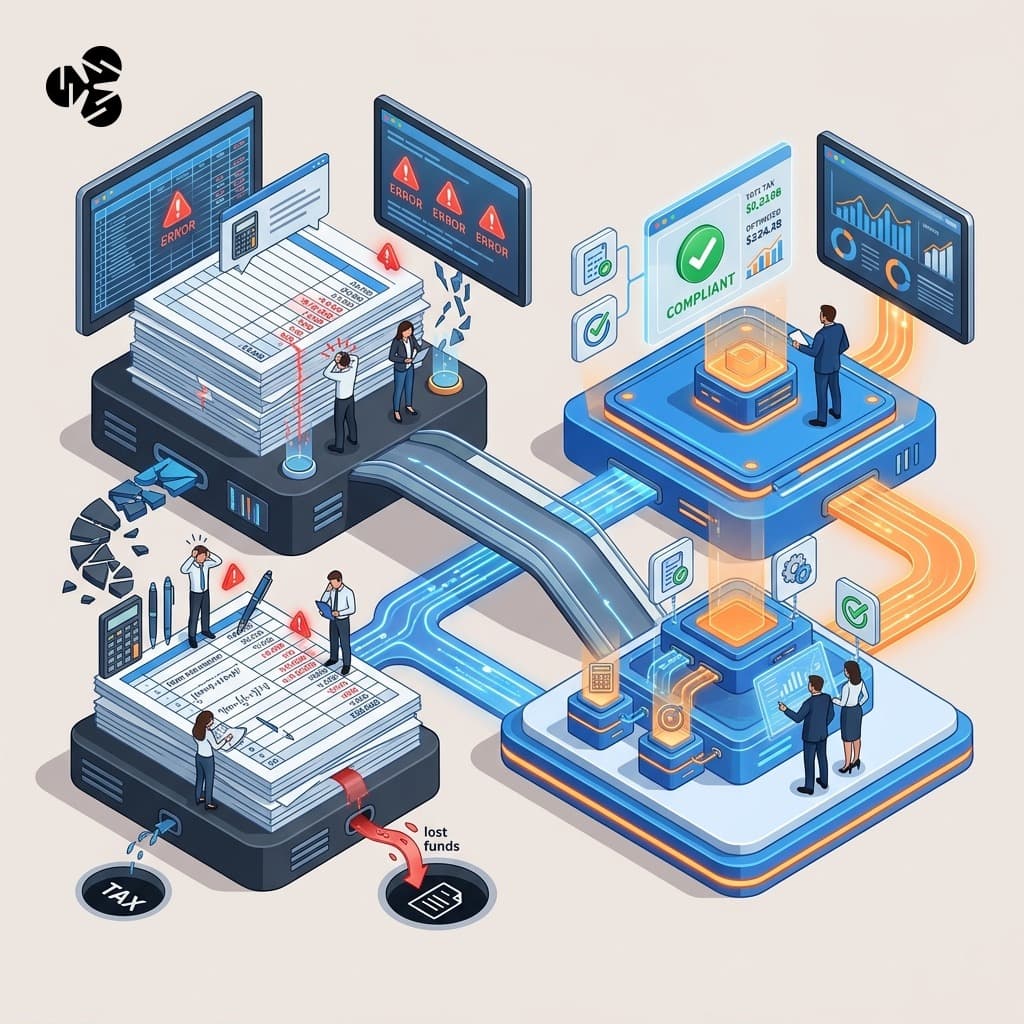
Banyak divisi keuangan korporasi terjebak ilusi stabilitas saat mengelola buku aktiva tetap bernilai miliaran rupiah lewat tumpukan formula spreadsheet usang. Kerentanan fatal muncul tanpa suara: sel formula bergeser tanpa sengaja, depresiasi ganda atas unit disposal, hingga amortisasi fiskal yang melenceng jauh dari regulasi perpajakan terkini. Kekeliruan laten ini tidak cuma merusak integritas neraca, tetapi memicu denda pajak masif serta menguras likuiditas kas operasional secara sia-sia.
Langkah mitigasi paling rasional adalah mengalihkan seluruh alur kerja kalkulasi dan rekonsiliasi manual ke sistem pencatatan aktiva tetap berbasis otomasi tersentralisasi. Lewat implementasi software depresiasi aset yang terhubung langsung ke buku besar, korporasi memangkas deviasi rekonsiliasi fiskal-komersial, menegakkan kepatuhan PSAK 16/UU HPP tanpa intervensi manual, dan melindungi modal kerja dari pemborosan akibat ketidakakuratan amortisasi aset riil.
Berikut telaah mendalam mengenai risiko mekanis spreadsheet dan cetak biru transisi menuju otomasi penyusutan aset tetap yang presisi.
Daftar Isi
- Titik Rapuh Spreadsheet dalam Kalkulasi Penyusutan Aktiva Tetap Korporasi
- Anatomi Kerugian: Dampak Salah Hitung Pajak dan Kebocoran Modal Kerja
- Komparasi Fundamental: Pendekatan Manual vs Aplikasi Manajemen Aset Terpadu
- Metodologi Transisi: Implementasi Otomasi Penyusutan Bebas Friksi
- Pertanyaan yang Sering Diajukan (FAQ)
- Referensi & Tautan Berguna
Titik Rapuh Spreadsheet dalam Kalkulasi Penyusutan Aktiva Tetap Korporasi
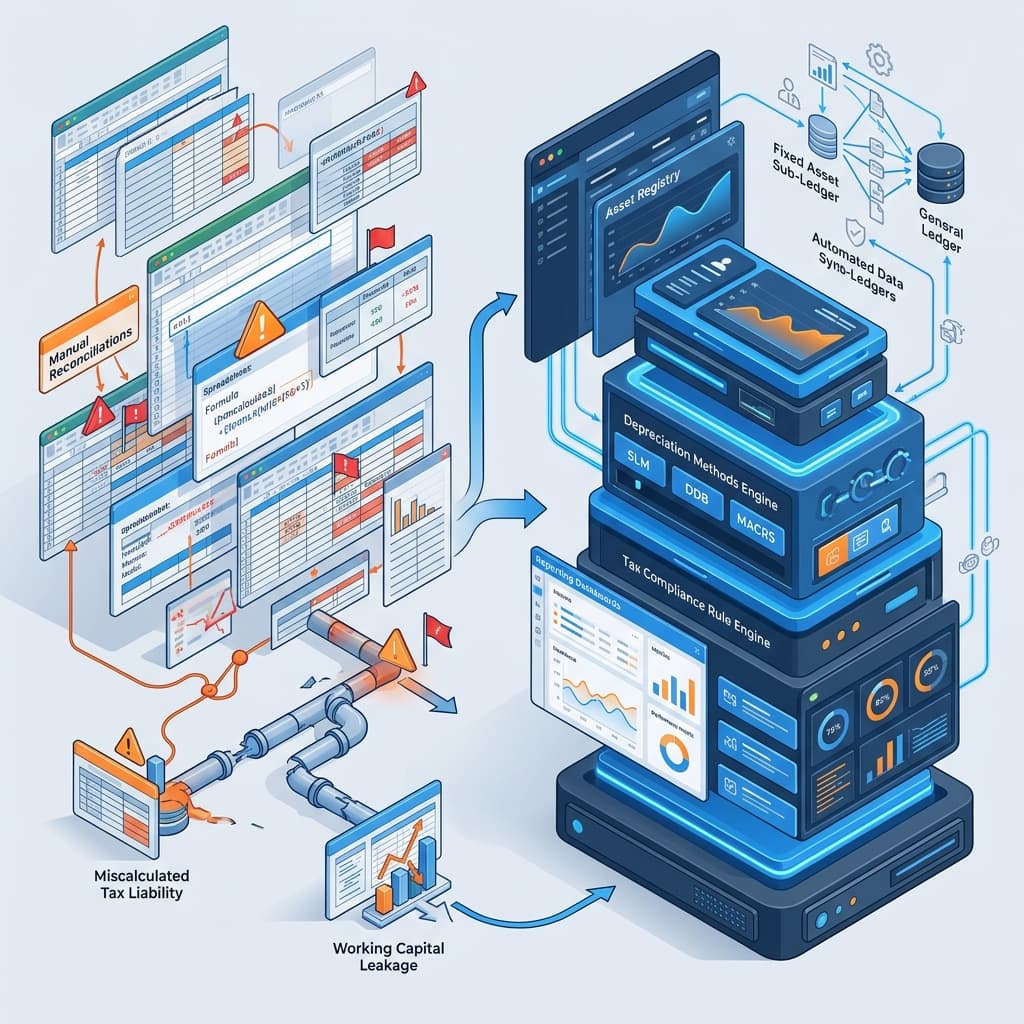
Spreadsheet tidak dirancang sebagai sub-ledger akuntansi terotorisasi. Model tabular tersebut tidak memiliki mekanisme validasi data relasional inheren, sehingga sangat rentan terhadap manipulasi sel yang tidak disengaja. Satu kesalahan ketik pada formula depresiasi garis lurus atau nilai sisa residu akan bergulir ke ratusan baris aktiva lainnya tanpa meninggalkan jejak jejak audit (audit trail) yang jelas bagi tim akuntansi.
Masalah kian runyam ketika aset mengalami aksi korporasi spesifik, seperti penghentian operasi sementara, perbaikan besar yang dikapitalisasi, atau pelepasan parsial (partial write-off). Pengelola spreadsheet terpaksa menambahkan logika IF bersarang yang rumit secara manual. Praktik tambal sulam ini memperbesar varians salah saji material, membuat rekonsiliasi akhir bulan menjadi arena tebak-tebakan data daripada proses verifikasi faktual.
Dari kacamata biaya operasional, waktu kerja yang terbuang untuk sekadar mencocokkan angka-angka manual ini mengorbankan fungsi analitis departemen keuangan. Staf senior menghabiskan puluhan jam tiap periode penutupan buku hanya untuk memverifikasi tautan sel yang rusak (broken links). Jam kerja bernilai tinggi tersebut tersedot untuk memadamkan api operasional sepele yang seharusnya dieliminasi oleh sistem.
Anatomi Kerugian: Dampak Salah Hitung Pajak dan Kebocoran Modal Kerja
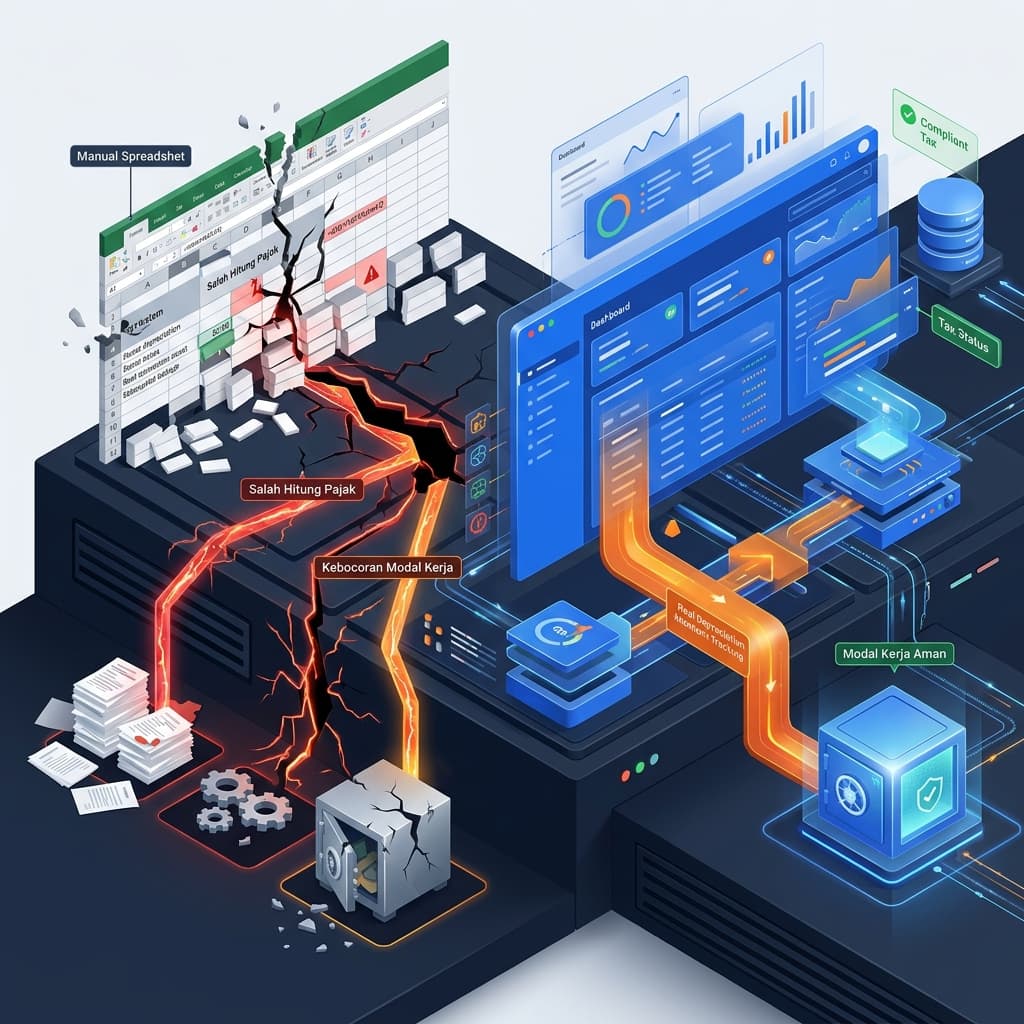
Distorsi paling fatal akibat pengelolaan manual terletak pada jurang pemisah antara depresiasi komersial (standar akuntansi keuangan) dan amortisasi fiskal (undang-undang perpajakan). Di Indonesia, penggolongan masa manfaat aset tetap kelompok 1 hingga kelompok 4 untuk tujuan PPh Badan memiliki batasan kaku. Ketika data input di lembar kerja salah klasifikasi, laba kena pajak akan terdistorsi secara langsung.
Jika beban depresiasi fiskal dihitung terlalu rendah (under-depreciation), korporasi membayar Surat Setoran Pajak (SSP) lebih tinggi dari kewajiban sebenarnya. Ini adalah bentuk kebocoran modal kerja langsung yang mengunci likuiditas tunai perusahaan di kas negara tanpa kompensasi bunga. Sebaliknya, jika biaya depresiasi dihitung terlalu tinggi, otoritas pajak akan menjatuhkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) beserta sanksi administrasi bunga berjalan yang mencekik arus kas.
Kelemahan pencatatan manual juga memicu fenomena aset hantu (ghost assets)—mesin atau perangkat keras yang sudah rusak, hilang, atau dibuang tetapi tetap tercatat di neraca. Akibatnya, perusahaan terus membayar premi asuransi aset dan pajak bumi/bangunan atas properti yang secara fisik sudah tidak bernilai guna. Ini menggerus margin EBITDA perusahaan secara konsisten dari tahun ke tahun.
Untuk memahami evaluasi menyeluruh kapan infrastruktur manual Anda harus dipensiunkan demi efisiensi, simak analisis komprehensif kami di Panduan Lengkap Transformasi Digital: Kapan dan Bagaimana Perusahaan Berhenti Bergantung pada Excel & Sistem Manual.
Komparasi Fundamental: Pendekatan Manual vs Aplikasi Manajemen Aset Terpadu

Memilih instrumen yang tepat menuntut telaah objektif atas arsitektur data. Tabel berikut memperlihatkan perbandingan langsung antara tata kelola manual konvensional dan ekosistem modern aplikasi manajemen aset perusahaan:
| Parameter Penilaian | Spreadsheet Konvensional | Sistem Otomasi Terpadu |
|---|---|---|
| Audit Trail & Kepatuhan | Rentan disunting tanpa log histori perubahan. | Log otomatis tak terhapus mencakup pengguna, tanggal, dan nilai. |
| Dukungan Buku Ganda | Memerlukan duplikasi tabel manual untuk komersial vs fiskal. | Kalkulasi simultan komersial dan fiskal otomatis dari satu master data. |
| Validasi & Kontrol Logika | Mengandalkan integritas formula manual pengguna. | Validasi skema ketat dengan aturan depresiasi terprogram. |
| Integrasi Buku Besar (GL) | Kompilasi manual via file CSV impor berkala. | Posting jurnal depresiasi otomatis via API/Sinkronisasi internal. |
| Visibilitas Siklus Hidup | Data silo; terputus dari fisik lapangan dan lokasi operasional. | Pelacakan terintegrasi barcode/RFID dari pengadaan hingga pelepasan. |
Dari matriks di atas terlihat jelas bahwa sistem terotomasi menghapus simpul-simpul ketergantungan pada memori personal operator. Standarisasi algoritma memblokir potensi anomali kalkulasi sebelum data menyentuh pelaporan keuangan konsolidasi.
Metodologi Transisi: Implementasi Otomasi Penyusutan Bebas Friksi
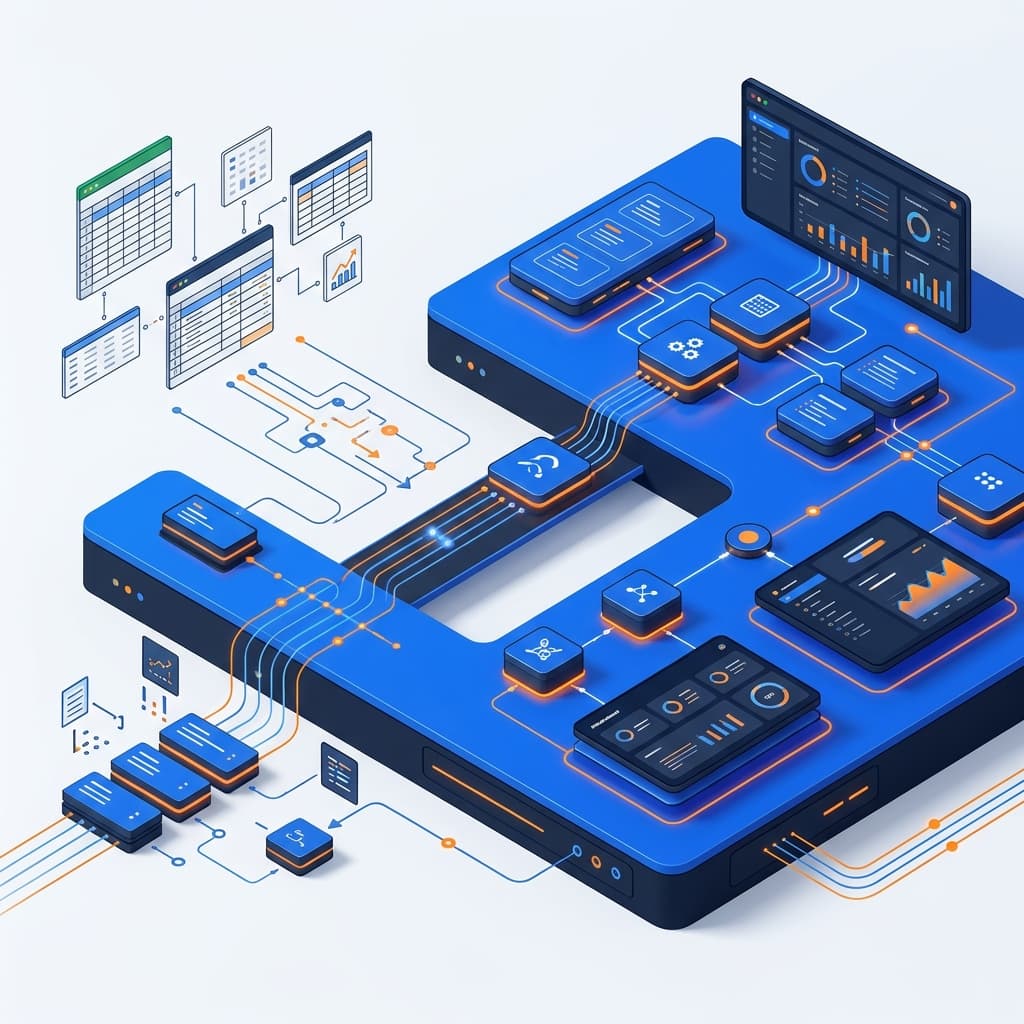
Beralih dari lembar kerja konvensional menuju lingkungan software depresiasi aset terstruktur memerlukan eksekusi bertahap agar tidak mengganggu siklus penutupan buku berjalan. Kegagalan migrasi biasanya berakar pada data kotor yang dipindahkan tanpa validasi mendasar.
Berikut langkah operasional terukur untuk mengeksekusi transisi teknologi aktiva tetap:
- Pembersihan dan Verifikasi Fisik Aset (Sanitasi Data): Lakukan rekonsiliasi fisik untuk menghapus aset hantu dari daftar. Pastikan tanggal perolehan, nilai perolehan awal, dan metode penyusutan teridentifikasi presisi per lini aset.
- Standardisasi Taksonomi & Klasifikasi Fiskal: Petakan setiap kategori barang ke dalam kelompok masa manfaat fiskal sesuai UU PPh yang berlaku di yurisdiksi Anda guna memvalidasi kalkulasi otomatis.
- Pengujian Paralel Berjalan (Parallel Run): Jalankan sistem terotomasi beriringan dengan kalkulasi spreadsheet selama satu atau dua siklus penutupan periode fiskal. Identifikasi dan selesaikan bila ada deviasi angka.
- Integrasi Terjadwal ke Buku Besar: Kunci izin penyuntingan manual lembar kerja lama, kemudian aktifkan sinkronisasi jurnal otomatis dari mesin depresiasi menuju General Ledger (GL).
Dengan mematuhi urutan protokol ini, korporasi meminimalkan resistensi teknis internal sembari memastikan data neraca yang dipindahkan steril dari kekeliruan bawaan masa lalu.
Pertanyaan yang Sering Diajukan (FAQ)
Kapan waktu paling ideal bagi korporasi untuk beralih dari Excel ke software depresiasi aset?
Titik balik kritis terjadi ketika volume aktiva tetap menembus lebih dari 100 unit fisik, atau saat perusahaan memiliki lebih dari satu entitas cabang dengan lokasi tersebar. Pada skala ini, kompleksitas pelacakan mutasi, pemeliharaan, disposal, dan perbedaan depresiasi komersial-fiskal di spreadsheet sudah melampaui batas keandalan kontrol internal manusia.
Bagaimana sistem terotomasi mengelola perbedaan metode garis lurus fiskal dan saldo menurun komersial?
Aplikasi modern menerapkan arsitektur buku ganda (multi-book ledger). Dari satu master aset yang sama, mesin komputasi menerapkan dua formula independen secara simultan: satu untuk kebutuhan pelaporan keuangan komersial (misalnya metode saldo menurun sesuai PSAK) dan satu lagi untuk pelaporan pajak (metode garis lurus sesuai aturan fiskal). Jurnal rekonsiliasi fiskal diterbitkan otomatis pada penutupan tahun buku.
Apakah migrasi ke sistem terotomasi memerlukan pergantian ERP yang mahal secara menyeluruh?
Tidak. Sebagian besar perangkat lunak manajemen aktiva tetap modern dibangun dengan arsitektur modular yang kompatibel dengan REST API. Modul aset tetap dapat diimplementasikan sebagai platform tersendiri yang berkomunikasi langsung dengan sistem ERP atau software akuntansi yang sudah ada di korporasi tanpa membongkar fondasi sistem dasar Anda.
Referensi & Tautan Berguna
- Dewan Standar Akuntansi Keuangan: Standar Akuntansi Keuangan Entitas Privat dan PSAK 16 Aset Tetap
- Direktorat Jenderal Pajak RI: Ketentuan Penyusutan Harta Berwujud Berdasarkan Regulasi Pajak Penghasilan
- Kementerian Keuangan RI: Tata Kelola Modul Penatausahaan Barang Milik Negara & Aset Tetap

