Banyak bisnis skala menengah kehilangan margin laba bukan akibat kegagalan strategi pasar atau fluktuasi makroekonomi, melainkan akumulasi transaksi minor tak terlacak di tingkat akar rumput. Pengeluaran kas kecil operasional sering dianggap remeh karena nominalnya berkisar puluhan hingga ratusan ribu rupiah. Sikap abai ini membuka celah moral hazard, pembelian fiktif, markup harga bensin dan konsumsi, serta klaim ganda yang lolos dari pantauan divisi akuntansi.
Mengatasi kebocoran sistemik menuntut pergeseran paradigma dari pengawasan manual berbasis kertas menuju sistem kontrol keuangan operasional berbasis trigger digital. Lewat standardisasi dana tetap, rekonsiliasi berbasis cloud, dan integrasi persetujuan real-time, audit petty cash operasional dapat berjalan otomatis tanpa menyandera kelincahan kerja tim lapangan.
Simak bedah arsitektur operasional dan mekanika audit internal berikut untuk menutup kebocoran kas secara presisi.
Daftar Isi
- Anatomi Blind Spot: Pola Mikro yang Menggerus Likuiditas
- Mekanika Imprest Fund Modern: Mengunci Plafon Saldo Operasional
- Otomasi Audit: Dari Struk Fisik ke Validasi Digital Real-Time
- Komparasi Model Tata Kelola Kas Kecil
- Langkah Strategis Membangun SOP Kas Kecil Tanpa Friksi
- Pertanyaan yang Sering Diajukan (FAQ)
- Referensi & Tautan Berguna
Anatomi Blind Spot: Pola Mikro yang Menggerus Likuiditas
Kebocoran kas kecil jarang berbentuk pencurian terbuka berskala besar. Praktik ini kerap hadir via fragmentasi struk pembayaran fiktif atau penggelembungan biaya parkir, bensin, dan ATK. Tim lapangan kerap menyalahgunakan fleksibilitas operasional dengan dalih urgensi situasi, sementara tim audit menunda verifikasi nota hingga akhir bulan saat bukti transaksi fisik telah pudar atau hilang.
Kelemahan struktural ini diperparah oleh ketiadaan batas toleransi per kategori pengeluaran dalam SOP petty cash perusahaan. Tanpa batasan jelas, divisi operasional membagi invoice besar menjadi beberapa faktur kecil agar lolos dari kewajiban persetujuan manajerial. Taktik pengelakan approval threshold ini kerap terjadi berulang tanpa terdeteksi sistem ERP standar.
Akibatnya, laporan keuangan akhir periode mengalami pembengkakan beban umum dan operasional tanpa korelasi langsung terhadap produktivitas bisnis. Membiarkan celah mikro ini sama dengan membiarkan lambung kapal bocor perlahan. Perusahaan kehilangan visibilitas arus kas rill dan mengekspos tim keuangan pada sengketa rekonsiliasi yang menghabiskan ratusan jam kerja setiap penutupan buku buku.
Mekanika Imprest Fund Modern: Mengunci Plafon Saldo Operasional
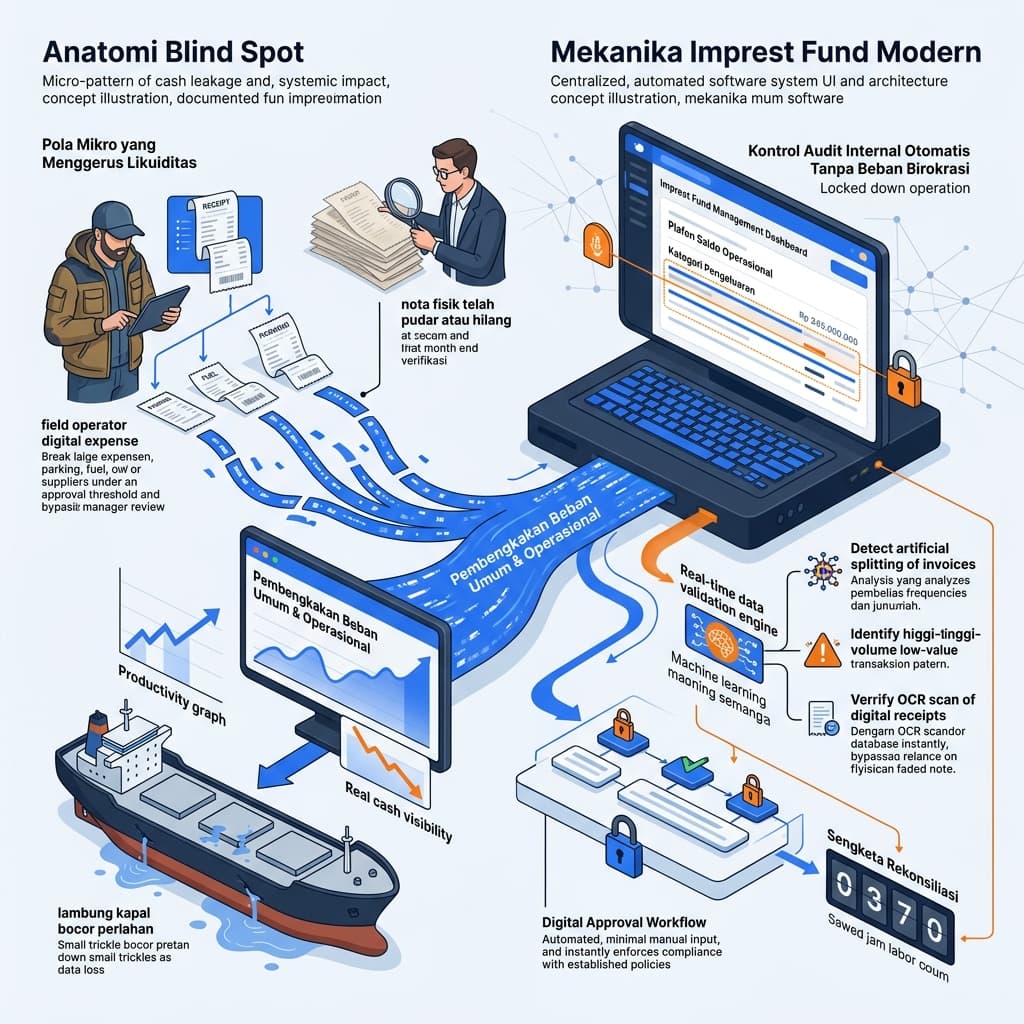
Metode dana tetap atau imprest fund system tetap menjadi benteng teruji dalam membatasi risiko kas kecil. Mekanisme ini menetapkan saldo kas operasional pada angka statis, misalnya sepuluh juta rupiah per unit kerja. Penggantian dana hanya cair sebesar total pengeluaran yang telah lolos validasi nota resmi, memastikan eksposur risiko likuiditas tidak pernah melampaui plafon yang ditetapkan.
Masalah timbul saat pencatatan imprest manual mengandalkan buku kas fisik atau spreadsheet lokal. Kasir cabang kerap mencampur dana perusahaan dengan kas pribadi untuk menutupi selisih sementara, sebuah pelanggaran kepatuhan yang sulit dilacak sebelum audit fisik. Otomasi sistem menutup ruang manuver ini dengan memindahkan catatan buku kas ke basis data terpusat.
Dalam kerangka kerja tata kelola modern, cara mencegah kebocoran kas kecil menuntut pemisahan wewenang yang tegas antara pemegang fisik kas, pihak yang menyetujui transaksi, dan pihak pencatat jurnal. Sistem digital memvalidasi alur pemisahan tugas ini secara kaku tanpa menambah dokumen kertas fisik.
Strategi audit dan pengawasan dana tunai ini menjadi bagian fundamental dari Arsitektur Modern Management Usaha: Menghapus Friksi Operasional Skala Menengah Lewat Otomasi Sistem Terintegrasi, di mana efisiensi operasional dibangun atas dasar sistem yang transparan dan akuntabel.
Otomasi Audit: Dari Struk Fisik ke Validasi Digital Real-Time
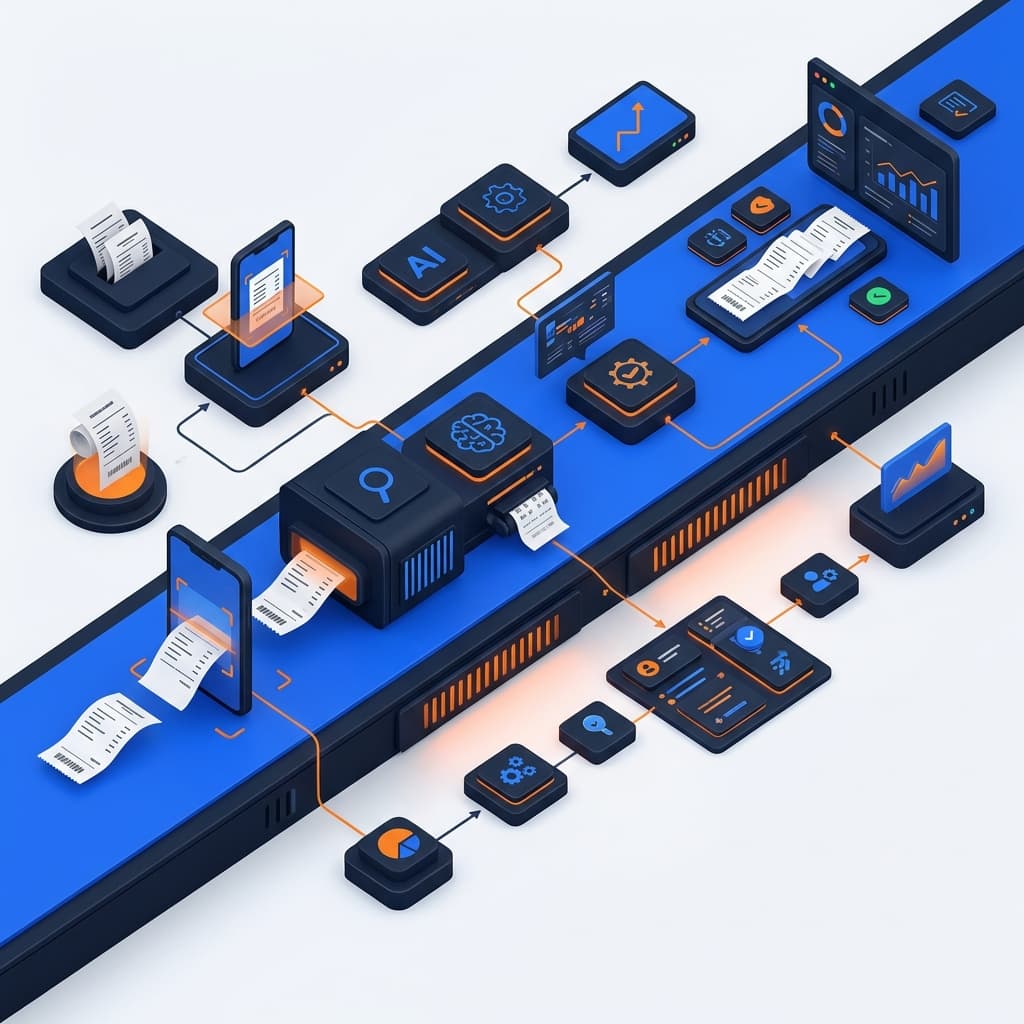
Birokrasi manual kerap membuat audit petty cash operasional mandek. Proses persetujuan bertingkat menuntut tim mengumpulkan nota kertas, membubuhkan paraf basah dari manajer yang sering dinas luar kota, lalu menyerahkannya ke bagian akuntansi. Siklus ini menciptakan gesekan operasional: staf cabang sering menalangi biaya sendiri berminggu-minggu, atau sebaliknya, mengambil kas tanpa laporan di muka.
Solusi modern menerapkan capture bukti transaksi digital via ponsel. Staf memotret nota fisik tepat setelah transaksi terjadi, di mana algoritma optical character recognition mengekstrak tanggal, nominal, nama merchant, dan nomor faktur secara otomatis. Data ini dicocokkan dengan koordinat geolokasi dan batas pengeluaran kategori kerja.
Jika transaksi melanggar parameter kebijakan, sistem membunyikan peringatan instan kepada auditor internal tanpa memblokir kelancaran pekerjaan lapangan. Pengecekan otomatis ini mengeliminasi duplikasi nota dan memangkas waktu rekonsiliasi bulanan dari hitungan hari menjadi hitungan menit.
Komparasi Model Tata Kelola Kas Kecil
Tabel berikut memetakan trade-off operasional antara metode manual konvensional dan sistem kontrol keuangan terotomasi:
| Parameter Evaluasi | Metode Konvensional (Manual/Kertas) | Metode Terotomasi Modern |
|---|---|---|
| Metode Pencatatan | Buku kas fisik / Spreadsheet lokal | Aplikasi cloud / Sinkronisasi ERP terpusat |
| Kecepatan Validasi | Mingguan atau bulanan pasca-transaksi | Real-time saat bukti transaksi diunggah |
| Tingkat Risiko Fraud | Tinggi (struk palsu, klaim ganda, markup) | Sangat Rendah (validasi otomatis & geolokasi) |
| Beban Waktu Staf | Tinggi (rekap nota fisik & birokrasi paraf) | Rendah (capture foto langsung beres) |
| Visibilitas Arus Kas | Tertunda (lag time 15-30 hari) | Instan (analitik dashboard langsung terupdate) |
Langkah Strategis Membangun SOP Kas Kecil Tanpa Friksi
Menata ulang sistem keuangan cabang tidak memerlukan perombakan mendadak yang memicu resistensi staf. Kunci keberhasilan terletak pada simplifikasi aturan serta pemanfaatan perangkat digital intuitif.
- Tetapkan Klasifikasi Transaksi Jelas: Definisikan jenis pengeluaran legal petty cash vs pengeluaran pengadaan procurement pusat. Larang pembiayaan belanja modal lewat kas kecil.
- Terapkan Kartu Korporat Virtual: Gantikan uang tunai fisik dengan kartu debit operasional terpusat bersaldo terbatas untuk memangkas penanganan uang kertas di kantor cabang.
- Validasi Bukti dalam 24 Jam: Wajibkan pengunggahan foto nota langsung saat transaksi berlangsung. Ketiadaan bukti digital membatalkan penggantian dana imprest.
- Audit Sampling Otomatis: Jalankan verifikasi acak sistemik pada sepuluh persen transaksi minor setiap minggu, fokus pada merchant konsumsi dan logistik.
Melalui implementasi SOP petty cash perusahaan yang ringkas dan didukung sistem automasi, kepatuhan internal berjalan otomatis tanpa membebani rutinitas tim operasional di garis depan.
Pertanyaan yang Sering Diajukan (FAQ)
Mengapa metode imprest fund lebih aman dibanding fluctuating system?
Metode imprest membatasi kerugian finansial pada plafon saldo tetap yang telah disepakati. Sistem fluktuasi memberi fleksibilitas penambahan dana tanpa batas kaku, membuka risiko manipulasi dan pencampuran kas operasional yang sulit diverifikasi saat rekonsiliasi.
Bagaimana cara mencegah nota pembelian fiktif dari staf lapangan?
Gunakan sistem validasi gambar dengan deteksi metadata foto, pencatatan waktu otomatis, dan pencocokan silang nomor invoice. Padukan dengan kebijakan pembayaran nontunai langsung ke merchant terdaftar untuk mengurangi transaksi tunai berisiko.
Apakah digitalisasi petty cash memerlukan biaya software yang mahal?
Tidak. Platform modern berbasis SaaS menawarkan model langganan fleksibel per pengguna. Biaya investasi piranti lunak terbayar lunas dari penghematan jam kerja manual dan penutupan kebocoran dana operasional bulanan.
Referensi & Tautan Berguna
- Panduan tata kelola audit internal standar: The Institute of Internal Auditors
- Kerangka pengendalian internal operasional: Committee of Sponsoring Organizations of the Treadway Commission (COSO)
- Prinsip standar akuntansi keuangan pengeluaran kas: Ikatan Akuntan Indonesia (IAI)