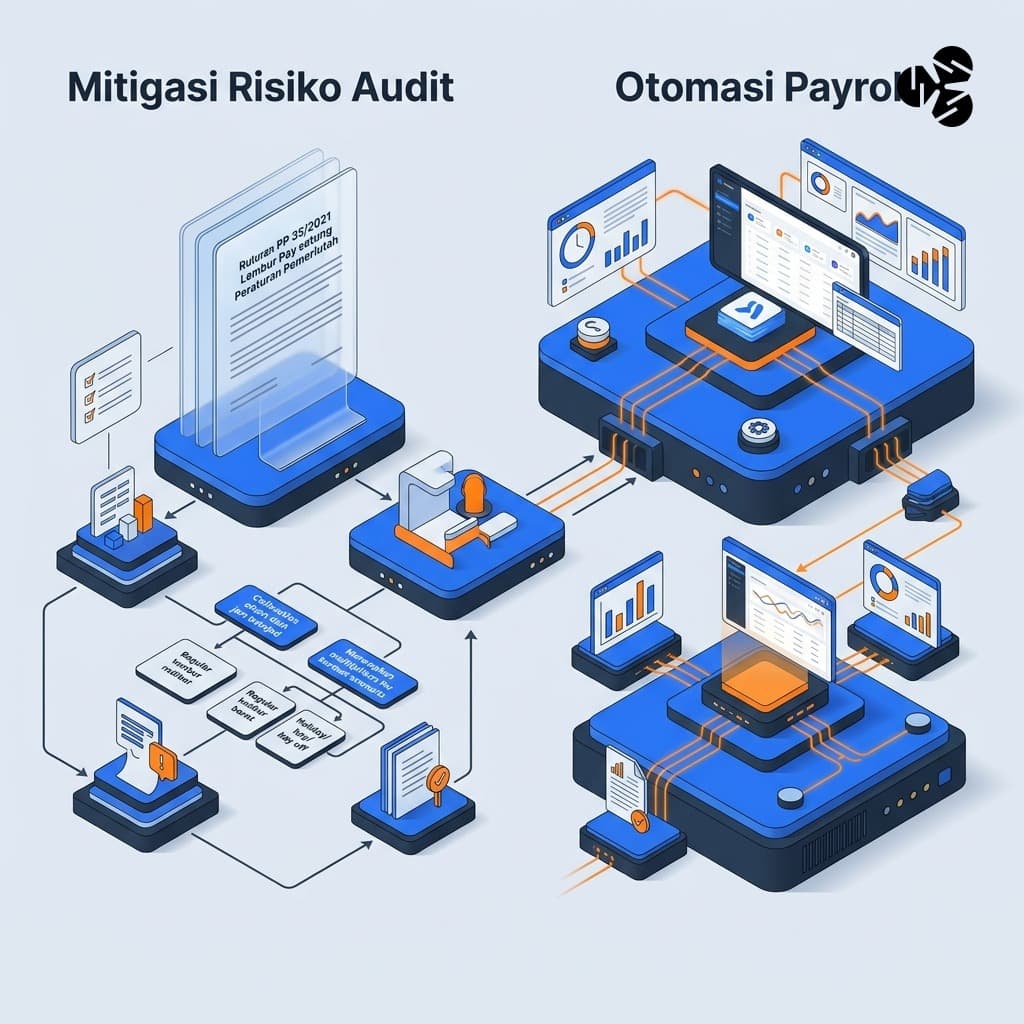
Audit ketenagakerjaan sering memicu kepanikan saat pemeriksa Disnaker menemukan selisih bayar upah lembur karyawan dari tahun-tahun sebelumnya. Formula hitungan manual pada berkas spreadsheet rentan rusak akibat salah ketik formula atau perubahan batas upah minimum. Sanksi pidana kurungan dan denda finansial kini membayangi perusahaan yang abai mematuhi regulasi ketenagakerjaan yang berlaku.
Kepatuhan penuh dicapai lewat standardisasi hitungan berbasis Peraturan Pemerintah Nomor 35 Tahun 2021 serta digitalisasi data absensi ke sistem penggajian. Perusahaan wajib memakai pengali satu per seratus tujuh puluh tiga dari upah bulanan untuk tarif dasar per jam, memetakan tiering lembur hari kerja serta libur istirahat mingguan, lalu mengunci kalkulasi tersebut ke dalam sistem komputasi terverifikasi.
Simak bedah regulasi resmi, metode hitung matematis, perbandingan sistem kerja, dan cetak biru transisi teknologi payroll berikut.
Daftar Isi
- Landasan Hukum Lembur PP 35/2021 dan Anatomi Komponen Upah
- Matematika Tarif Lembur: Hari Reguler vs Hari Libur Istirahat
- Bahaya Spreadsheet: Titik Rapuh Audit Finansial dan SDM
- Transisi Menuju Software Payroll Otomatis: Validasi dan Skalabilitas
- Cetak Biru Kepatuhan: Checklist Audit Penggajian Lembur
- Pertanyaan Kerap Diajukan (FAQ)
- Referensi & Tautan Berguna
Landasan Hukum Lembur PP 35/2021 dan Anatomi Komponen Upah

Pasal 26 hingga Pasal 34 Peraturan Pemerintah Nomor 35 Tahun 2021 mengatur batasan kerja lembur dan formula bayar secara ketat. Waktu lembur dibatasi maksimal 4 jam per hari dan 18 jam per minggu di luar hari libur resmi mingguan. Pelanggaran batas durasi ini membatalkan validitas operasional saat pengawas ketenagakerjaan memeriksa berkas log aktivitas kerja lembur lapangan.
Fondasi utama hitungan upah per jam bermuara pada angka pembagi konstan 1/173 dikalikan upah sebulan. Komponen upah sebulan terdiri dari upah pokok dan tunjangan tetap secara penuh. Jika perusahaan menerapkan upah tanpa tunjangan, dasar hitung mengambil seratus persen dari nilai gaji pokok tersebut tanpa rekayasa angka dasar.
Masalah timbul jika ada tunjangan tidak tetap seperti insentif kehadiran harian atau uang makan berbasis absensi. Berdasarkan regulasi, apabila upah pokok ditambah tunjangan tetap menghasilkan nilai kurang dari 75 persen dari total upah bruto, maka dasar perhitungan lembur otomatis disesuaikan menjadi minimal 75 persen dari total upah bruto karyawan yang bersangkutan.
Kegagalan memahami struktur upah ini menjadi pemicu utama kegagalan pada kepatuhan audit ketenagakerjaan. Tim pemeriksa memeriksa sampel slip gaji historis, mencocokkan formula pembagi terhadap buku besar akuntansi, lalu menerbitkan Nota Pemeriksaan jika ada kekurangan bayar sistemik yang merugikan tenaga kerja.
Matematika Tarif Lembur: Hari Reguler vs Hari Libur Istirahat
Menghitung rumus hitung lembur depnaker untuk hari kerja biasa tergolong sederhana secara teori. Jam lembur pertama mendapat pengali 1,5 kali upah sejam, sedangkan jam kedua dan jam berikutnya bernilai 2 kali upah per jam. Kompleksitas memuncak saat karyawan menyelesaikan tugas pada hari istirahat mingguan atau libur nasional resmi.
Untuk skema 6 hari kerja dan 40 jam seminggu, lembur hari libur dihitung berjenjang: jam ke-1 hingga jam ke-7 dikalikan 2, jam ke-8 dikalikan 3, serta jam ke-9 hingga jam ke-11 dikalikan 4 kali upah sejam. Sedangkan skema 5 hari kerja memberlakukan batas tiering pertama sepanjang 8 jam dengan pengali 2, jam ke-9 dengan pengali 3, dan jam ke-10 hingga jam ke-12 dengan pengali 4 kali upah sejam.
Jika hari libur resmi jatuh pada hari kerja terpendek, seperti hari Jumat pada perusahaan berjadwal kerja 6 hari, perhitungan lembur dibatasi 5 jam pertama dikali 2, jam ke-6 dikali 3, serta jam ke-7 dan ke-8 dikali 4. Penerapan aturan lembur pp 35 2021 menuntut ketelitian tinggi agar operator data entri tidak tertukar memilih formula jam kerja.
Kekeliruan kecil pada tiering jam libur memicu penyimpangan anggaran masif jika diterapkan pada ribuan jam lembur tim manufaktur. Membiarkan staf HRD menghitung skema berjenjang ini lewat formula rumus spreadsheet lepas adalah pintu masuk bagi sanksi audit Disnaker.
Bahaya Spreadsheet: Titik Rapuh Audit Finansial dan SDM
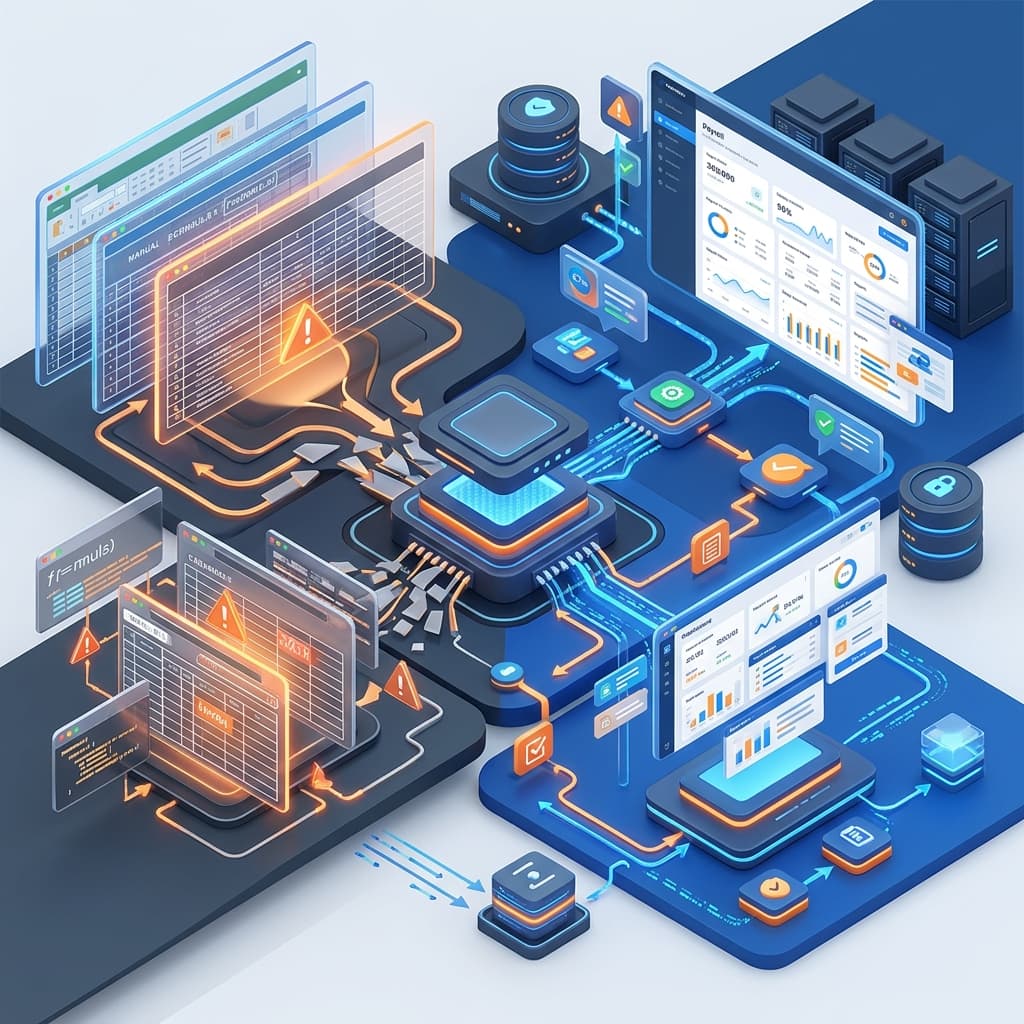
Spreadsheet desktop tidak dirancang untuk memproses transaksi payroll bervolume tinggi yang membutuhkan audit trail ketat. Ketiadaan kontrol hak akses seluler, rumus tertimpa tanpa jejak riwayat, serta ketidakcocokan data tarik mesin absensi sidik jari memicu distorsi data penggajian setiap akhir bulan penutupan buku.
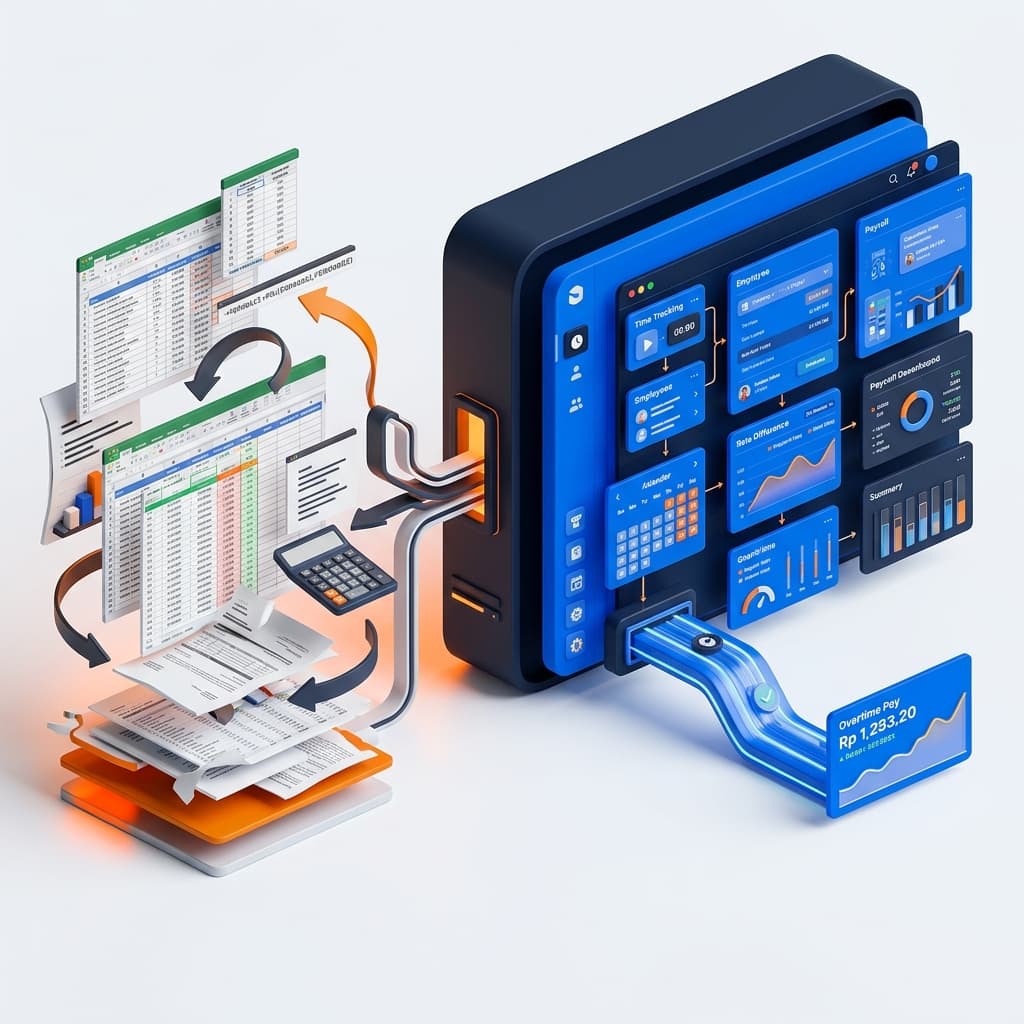
Kelemahan fatal spreadsheet terletak pada ketergantungan pada pemrosesan manual. Seorang staf HR perlu mengekspor log absensi CSV, memotong jam masuk-keluar via formula pembulatan, menyeleksi formulir Surat Perintah Kerja Lembur (SPKL) fisik yang diteken atasan, lalu memasukkan data tersebut ke lembar hitung utama penggajian.
Proses fragmentasi manual ini memperlambat operasi internal bisnis skala menengah. Pembaca dapat mempelajari strategi modernisasi alur kerja menyeluruh lewat referensi Arsitektur Modern Management Usaha: Menghapus Friksi Operasional Skala Menengah Lewat Otomasi Sistem Terintegrasi guna mereformasi tata kelola data perusahaan.
Saat audit investigatif berjalan, auditor ketenagakerjaan meminta bukti autentik berupa persetujuan SPKL perorangan dan kalkulasi matematis jam per jam. Kegagalan menunjukkan data absensi valid yang tersinkronisasi dengan nominal pembayaran di slip gaji langsung berbuah temuan pelanggaran perdata.
Transisi Menuju Software Payroll Otomatis: Validasi dan Skalabilitas
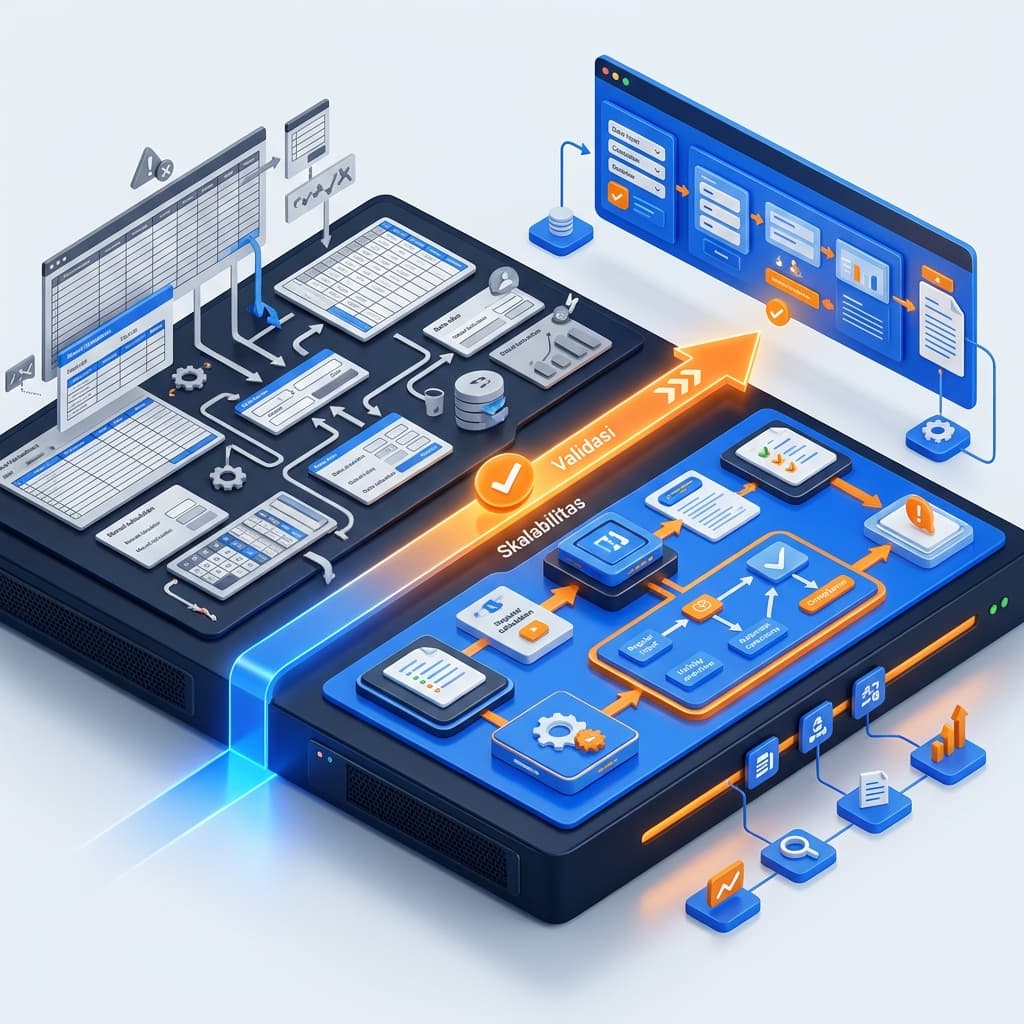
Mengadopsi software payroll otomatis memutus seluruh rantai friksi operasional manual. Sistem cloud terpadu menarik log check-in/check-out biometrik atau GPS geofencing, memverifikasi kecocokan data terhadap pengajuan SPKL digital mandiri karyawan, lalu menerapkan aturan lembur pp 35 2021 seketika tanpa sentuhan operator.
Kalkulasi tiering pengali 1,5x, 2x, 3x, hingga 4x diproses lewat logika pemrograman backend yang terkunci dari salah sunting manual. Perubahan gaji pokok langsung memutakhirkan nilai dasar 1/173 secara terpusat, mengeliminasi risiko salah potong atau salah bayar yang memicu protes karyawan saat tanggal gajian tiba.
Efisiensi biaya dan mitigasi risiko menjadi alasan krusial transisi ini. Pengeluaran lisensi sistem payroll berbasis SaaS bernilai jauh lebih rendah dibanding potensi denda kekurangan bayar lembur beserta sanksi denda 5 persen per bulan atas keterlambatan bayar upah.
| Parameter Penilaian | Spreadsheet Manual | Software Payroll Terintegrasi |
|---|---|---|
| Ketepatan Formula Lembur | Rentan terhapus atau salah rumus | Terkunci sistematis sesuai PP 35/2021 |
| Validasi Form Lembur (SPKL) | Kertas fisik rentan hilang/manipulasi | Persetujuan berjenjang digital realtime |
| Waktu Pemrosesan Data | 3 – 7 hari kerja tiap akhir bulan | Hitungan otomatis selesai dalam menit |
| Kesiapan Menghadapi Audit | Sulit verifikasi riwayat perubahan | Audit trail lengkap dan log tersimpan aman |
| Biaya Tersembunyi Error | Tinggi (denda audit & kompensasi) | Nol (terhindar dari deviasi hitung) |
Cetak Biru Kepatuhan: Checklist Audit Penggajian Lembur

Langkah preventif wajib dilakukan manajemen operasional sebelum petugas pengawas ketenagakerjaan menjadwalkan kunjungan inspeksi mendadak. Perusahaan harus memastikan seluruh dokumen pendukung dan formula komputasi telah terintegrasi secara sah menurut pedoman dinas tenaga kerja setempat.
- Pastikan keberadaan Surat Perintah Kerja Lembur (SPKL) digital bertandatangan atasan untuk seluruh jam lembur terlapor.
- Verifikasi struktur upah pokok karyawan bernilai minimal 75 persen dari total paket gaji bulanan sebelum dihitung lembur.
- Gunakan angka pembagi tetap 1/173 untuk mengukur nilai tarif upah per jam karyawan secara presisi.
- Cocokkan jam lembur di lembar absensi biometrik terhadap jam lembur yang dibayarkan pada slip gaji karyawan.
- Cek batas durasi lembur agar tidak melebihi angka maksimal 4 jam per hari dan 18 jam per minggu di luar hari libur.
- Simpan log cadangan riwayat kompensasi lembur minimal selama masa retensi data dua tahun audit operasional.
Pelaksanaan protokol kepatuhan tersebut menghapus risiko sanksi administratif dan menjaga stabilitas finansial usaha dari pembengkakan biaya tak terduga akibat denda pemulihan upah kerja.
Pertanyaan Kerap Diajukan (FAQ)
Apakah tunjangan makan dan transport masuk ke rumus hitung lembur Depnaker?
Tergantung sifat tunjangannya. Jika tunjangan makan dan transport dibayarkan bernilai tetap setiap bulan tanpa terpengaruh absensi, tunjangan tersebut digolongkan sebagai tunjangan tetap dan wajib masuk ke dasar perhitungan upah sebulan. Namun jika tunjangan tersebut dibayar harian berdasarkan kedatangan fisik, tunjangan tersebut termasuk tunjangan tidak tetap dan dikeluarkan dari hitungan, dengan syarat total upah pokok dan tunjangan tetap tidak boleh kurang dari 75% total gaji.
Berapa batas sanksi denda bagi perusahaan yang tidak membayar lembur sesuai regulasi PP 35/2021?
Berdasarkan Pasal 187 Undang-Undang Ketenagakerjaan yang diperbarui, pengusaha yang melanggar ketentuan pembayaran upah lembur dapat dikenakan sanksi pidana kurungan paling singkat 1 bulan dan paling lama 12 bulan, dan/atau denda administratif paling sedikit Rp10.000.000,00 hingga maksimal Rp100.000.000,00 di samping kewajiban melunasi selisih upah lembur yang belum dibayar.
Mengapa nilai pembagi upah per jam ditetapkan sebesar 1/173?
Angka 173 berasal dari hitungan rata-rata jam kerja per bulan. Berdasarkan regulasi ketenagakerjaan, pekerja bekerja 40 jam per minggu. Dalam setahun terdapat 52 minggu, sehingga total jam kerja setahun adalah 2.080 jam. Jika dibagi 12 bulan, diperoleh angka 173,33 jam yang dibulatkan oleh Kementerian Ketenagakerjaan menjadi 173 jam per bulan sebagai dasar pengali upah per jam.
Referensi & Tautan Berguna
- JDIH Sekretariat Kabinet RI – Salinan Peraturan Pemerintah Nomor 35 Tahun 2021: https://jdih.setkab.go.id/PUUdoc/176378/PP_Nomor_35_Tahun_2021.pdf
- Portal Resmi Kementerian Ketenagakerjaan Republik Indonesia: https://kemnaker.go.id