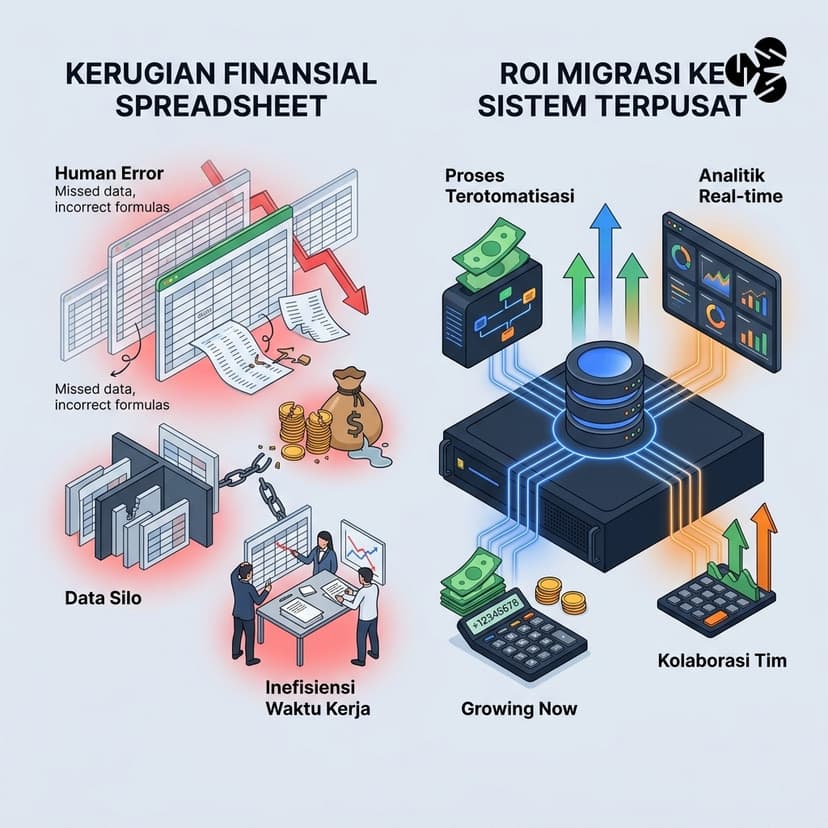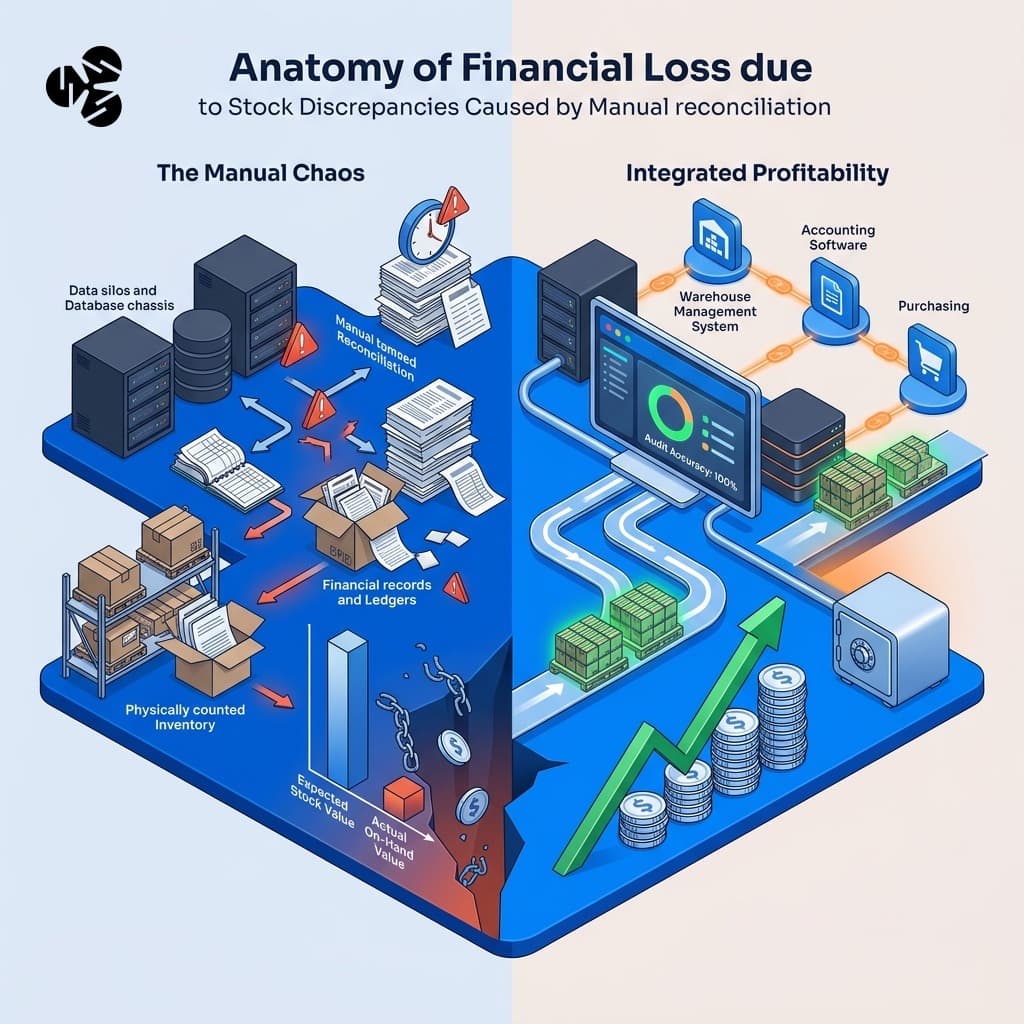
Ketidakcocokan antara angka inventaris di pembukuan dan fisik aktual di rak logistik bukan sekadar anomali administratif. Bagi direksi keuangan, diskrepansi ini adalah lubang hitam modal kerja. Model pembukuan berkala via lembar kerja statis menyembunyikan kebocoran riil: penyusutan tersembunyi (shrinkage), barang kedaluwarsa tanpa mitigasi, serta pesanan fiktif akibat data usang. Ketika divisi akuntansi sibuk mencari selisih sen demi sen menjelang penutupan buku kuartalan, likuiditas perusahaan terkuras oleh keputusan pengadaan yang salah arah.
Solusi paten atas disonansi kronis ini bukan menambah personel pemeriksa stok opname, melainkan meruntuhkan sekat melalui integrasi laporan keuangan gudang berbasis arsitektur data tunggal. Dengan menghubungkan transaksi fisik logistik ke buku besar (general ledger) secara langsung melalui software ERP stok barang, setiap mutasi material dihitung sebagai perubahan nilai buku seketika. Rekonsiliasi manual akhir bulan ditiadakan karena validasi terjadi per transaksi pada waktu nyata.
Berikut telaah kritis mengenai mekanika risiko finansial dari fragmentasi inventaris serta cetak biru integrasi sistemik untuk menghentikan pendarahan neraca keuangan Anda.
Daftar Isi
Biaya Tersembunyi Disparitas Inventaris terhadap Arus Kas
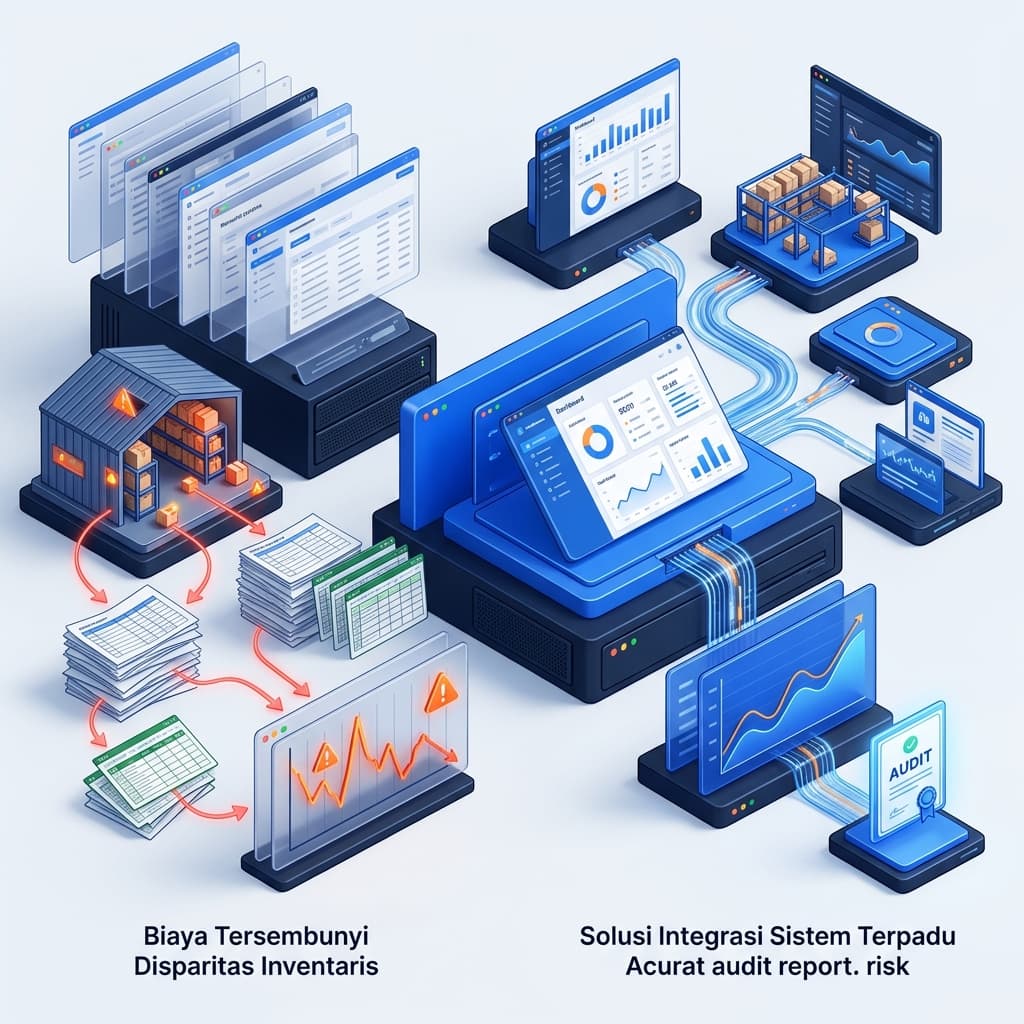
Bahaya data silo inventory selalu bermula dari ilusi keteraturan di atas kertas kalkulasi spreadsheet. Akuntan mencatat persediaan senilai nominal perolehan, sementara operasional lantai gudang mengalami kerusakan barang, pencurian, atau penempatan stok yang salah (misplacement). Jeda waktu pelaporan berminggu-minggu menciptakan fenomena modal kerja semu: manajemen mengira memiliki aset likuid berupa persediaan siap jual, padahal unit riil tidak layak kirim atau telah lenyap dari rak simpan.
Konsekuensi akuntansi berikutnya menghantam pos Beban Pokok Penjualan (HPP). Ketika audit tahunan memaksa manajemen mengeksekusi penghapusan persediaan (inventory write-off), nilai laba kotor terpangkas secara mendadak dalam satu periode pelaporan tunggal. Turbulensi neraca semacam ini merusak rasio profitabilitas, menurunkan kredibilitas emiten di hadapan lembaga pembiayaan, dan menyulut sinyal bahaya bagi auditor eksternal terkait lemahnya pengendalian internal sistem pelaporan keuangan.
Kerugian berantai juga merembes ke sektor pengadaan komersial. Purchasing manager yang berpatokan pada data inventaris usang cenderung melakukan pembelian berlebih (overstocking) demi mengantisipasi ketidakpastian fisik. Akibatnya, kas operasional terkunci dalam tumpukan material mati (dead stock) yang menyedot biaya penyimpanan (carrying cost) gudang hingga rata-rata 20-30% per tahun dari nilai total barang.
Kegagalan Struktural Rekonsiliasi Akhir Bulan
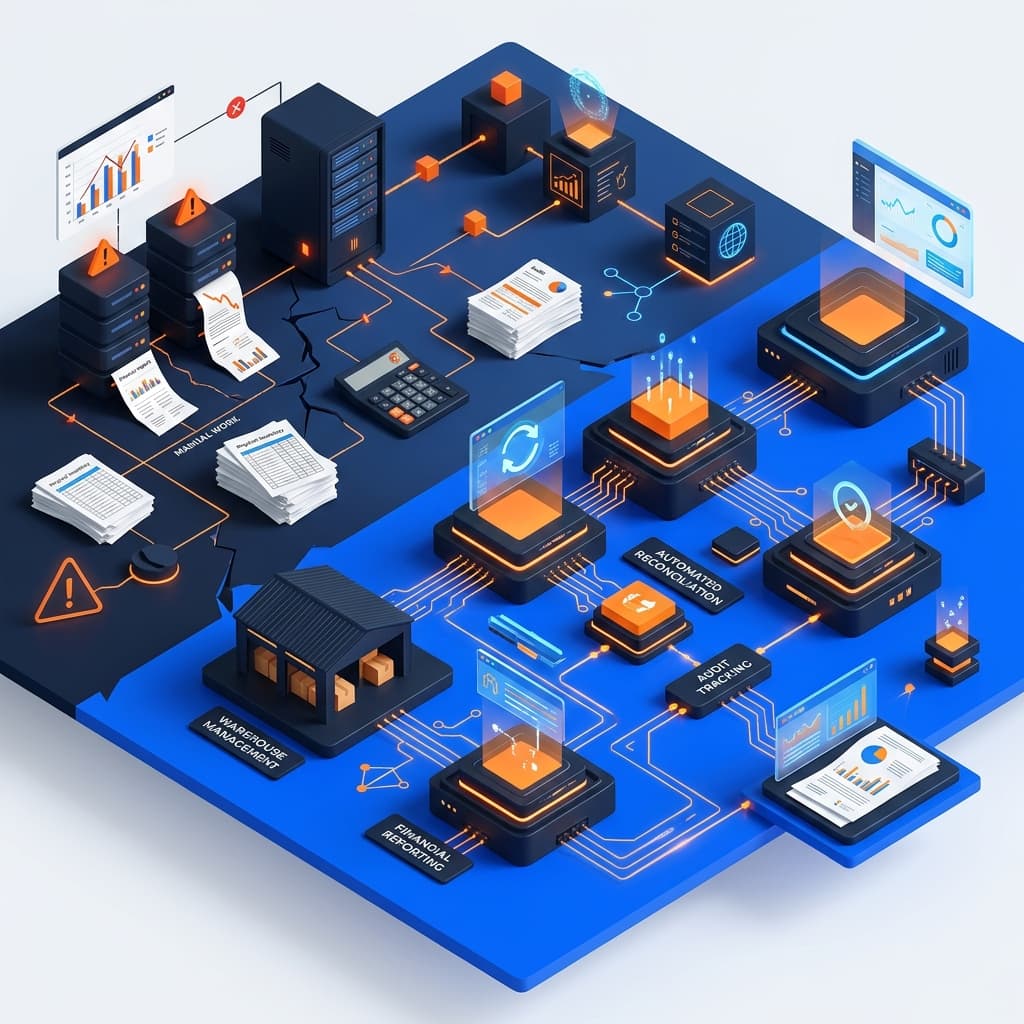
Rekonsiliasi retrospektif merupakan strategi reaktif yang mahal dan tidak efisien. Menugaskan auditor internal dan tim gudang untuk memindai ribuan item SKU secara fisik sebulan sekali menyedot ratusan jam kerja non-produktif. Yang lebih berbahaya, proses rekonsiliasi manual selalu menuntut kompromi berupa penyesuaian jurnal (plugging numbers) demi menutup varians angka yang tidak terlacak sumber mutasinya.
Penyebab struktural dari kegagalan ini terletak pada latensi data transaksi masuk dan keluar. Pembelian barang yang diterima logistik sering kali dicatat berdasarkan Surat Jalan sementara faktur vendor baru diterima akuntansi dua pekan kemudian. Tanpa sistem manajemen gudang terintegrasi, tim gudang mengoperasikan barang tersebut ke jalur produksi atau penjualan sebelum akuntansi membukukan kewajiban utang dagang. Kekacauan pencocokan tiga arah (three-way matching) ini menjadi sarang subur salah saji material laporan keuangan.
Untuk menghentikan lingkaran setan administratif ini, evaluasi menyeluruh terhadap infrastruktur perangkat lunak perusahaan mutlak dilakukan. Pelajari panduan strategis kami dalam Panduan Lengkap Transformasi Digital: Kapan dan Bagaimana Perusahaan Berhenti Bergantung pada Excel & Sistem Manual guna memetakan jalur transisi dari ketergantungan catatan terpisah menuju otomasi proses bisnis berdaya tahan tinggi.
Komparasi Arsitektur: Silo Manual vs Sistem Terintegrasi

Pilihan teknologi menentukan stabilitas data audit perusahaan. Mengelola stok menggunakan perangkat lunak parsial menghasilkan tumpukan catatan ganda yang rentan inkonsistensi, sedangkan sistem terpadu memaksakan konsistensi transaksional melalui satu sumber kebenaran (single source of truth).
| Parameter Evaluasi | Metode Manual & Spreadsheet | Sistem ERP & WMS Terintegrasi |
|---|---|---|
| Latensi Nilai Inventaris | Batch processing (mingguan/bulanan) | Waktu nyata (per scan mutasi fisik) |
| Koreksi Selisih Stok | Jurnal manual penyesuaian akhir periode | Deteksi deviasi instan di titik transaksi |
| Kesiapan Audit Eksternal | Tinggi risiko rekonsiliasi ulang berulang | Audit trail lengkap per pengguna dan jam |
| Beban Kerja Staf Akuntansi | Tersita pelacakan faktur dan fisik | Fokus analisis margin dan likuiditas |
Peralihan menuju sistem terpadu memutus friksi operasional antar-departemen. Pihak gudang fokus pada penanganan logistik fisik dengan perangkat pemindai kode batang, sementara buku besar akuntansi mencatat debit dan kredit secara otomatis di latar belakang melalui aturan integrasi sistemik tanpa keterlibatan pengetikan ulang data manual.
Protokol Implementasi Menuju Audit Terotomasi
Transformasi arsitektur data inventaris memerlukan disiplin metodologis ketat agar tidak menimbulkan gangguan rantai pasok. Integrasi bukan semata memasang piranti lunak baru, melainkan standardisasi prosedur operasional standar penanganan barang dan standardisasi katalog master data perusahaan.
- Standardisasi Master Data Item: Hapus duplikasi SKU, tetapkan unit of measurement (UoM) tunggal, dan kunci izin modifikasi kode barang hanya untuk administrator sistem terpusat.
- Otomasi Validasi Penerimaan (Three-Way Matching): Wajibkan verifikasi digital antara purchase order (PO), delivery order (DO), dan faktur di gerbang penerimaan barang sebelum status persediaan dinyatakan tersedia (available-to-promise).
- Penerapan Cycle Counting Dinamis: Gantikan audit fisik tahunan massal dengan penghitungan acak harian terotomasi via sistem WMS berbasis klasifikasi nilai Pareto (Analisis ABC).
- Sinkronisasi Jurnal Finansial Real-Time: Konfigurasi aturan akuntansi agar setiap perpindahan status barang langsung membentuk entri pembukuan HPP atau persediaan transit tanpa intervensi manual.
Hasil akhir dari penerapan protokol ini adalah status siap audit sepanjang waktu (perpetual audit-ready). Auditor independen tidak perlu menghentikan operasional gudang selama berhari-hari; validasi kepatuhan dapat dilakukan langsung melalui jejak audit digital sistemik dengan tingkat akurasi mendekati 100%.
Tanya Jawab Kritis (FAQ)
Mengapa stock opname berkala tidak cukup menghentikan selisih angka pembukuan?
Stock opname berkala bersifat audit forensik pascakejadian. Metode ini hanya mendeteksi selisih setelah kerugian terjadi berhari-hari atau berminggu-minggu sebelumnya, tanpa mampu merekonstruksi secara presisi penyebab akar masalahnya apakah akibat salah input pencatatan, kerusakan material tersembunyi, atau tindak pencurian.
Bagaimana cara sistem ERP menghitung nilai persediaan saat barang tiba tanpa faktur vendor?
ERP menggunakan akun perantara bernama persediaan diterima belum ditagih (Goods Receipt/Invoice Receipt – GR/IR). Sistem menjurnal debet persediaan dan kredit utang akrual sementara berdasarkan nilai Purchase Order, kemudian mengunci varians jika ada selisih saat faktur resmi dimasukkan ke sistem keuangan.
Berapa lama rata-rata waktu migrasi dari catatan manual ke sistem gudang terpadu?
Tergantung kompleksitas fasilitas dan volume SKU, lini bisnis skala menengah membutuhkan waktu rata-rata 3 hingga 6 bulan. Waktu ini mencakup pembersihan master data, konfigurasi aturan jurnal, pemasangan pemindai barcode, serta pelatihan staf logistik lantai gudang.
Referensi & Tautan Berguna
- Standar Akuntansi Keuangan Persediaan: Ikatan Akuntan Indonesia (PSAK 14 Inventaris)
- Panduan Praktik Manajemen Logistik Global: Chartered Institute of Procurement & Supply (CIPS)
- Kerangka Pengendalian Internal Korporasi: Committee of Sponsoring Organizations of the Treadway Commission (COSO)